Estar no vermelho e ver as contas acumularem traz uma sensação constante de ansiedade. Se você acorda pensando nas dívidas que vencem hoje ou evita atender chamadas de números desconhecidos por medo de cobranças, saiba que você não está sozinho. Além disso, é muito importante lembrar que existe um caminho claro para sair dessa situação.
Sair das dívidas não exige mágicas ou fórmulas milagrosas, mas sim um método lógico e passos graduais. Por isso, preparamos um guia definitivo e prático para que você possa assumir o controle do seu dinheiro e recuperar sua tranquilidade financeira.
Passo 1: O Diagnóstico Real (Coloque as Cartas na Mesa)
O erro mais comum de quem está endividado é evitar olhar para o tamanho do problema. Portanto, para resolver uma dívida, o primeiro passo é saber exatamente quanto você deve e para quem.
- Pegue papel e caneta (ou uma planilha simples): Primeiramente, anote o nome do credor (banco, cartão, loja, conta de luz ou água).
- Anote o valor original e o valor atualizado: Em seguida, identifique quanto era a dívida inicial e quanto ela virou com os juros.
- Anote a taxa de juros diária ou mensal: Dessa forma, você conseguirá priorizar quais dívidas estão crescendo mais rápido.
Dica de ouro: Para isso, consulte seu CPF gratuitamente em canais oficiais como o Registrato (do Banco Central), Serasa e SPC. Afinal, lá você encontra o raio-X completo das suas pendências registradas.
Passo 2: Estanque a Sangria (Pare de Alimentar as Dívidas)
Não adianta tentar apagar um incêndio jogando mais lenha. Sendo assim, antes de começar a pagar o passado, você precisa travar os vazamentos do presente:
- Corte o uso do cheque especial: Se a sua conta principal vive no negativo, converse com o banco para cancelar o limite ou transferir seu salário para uma conta sem limite de crédito.
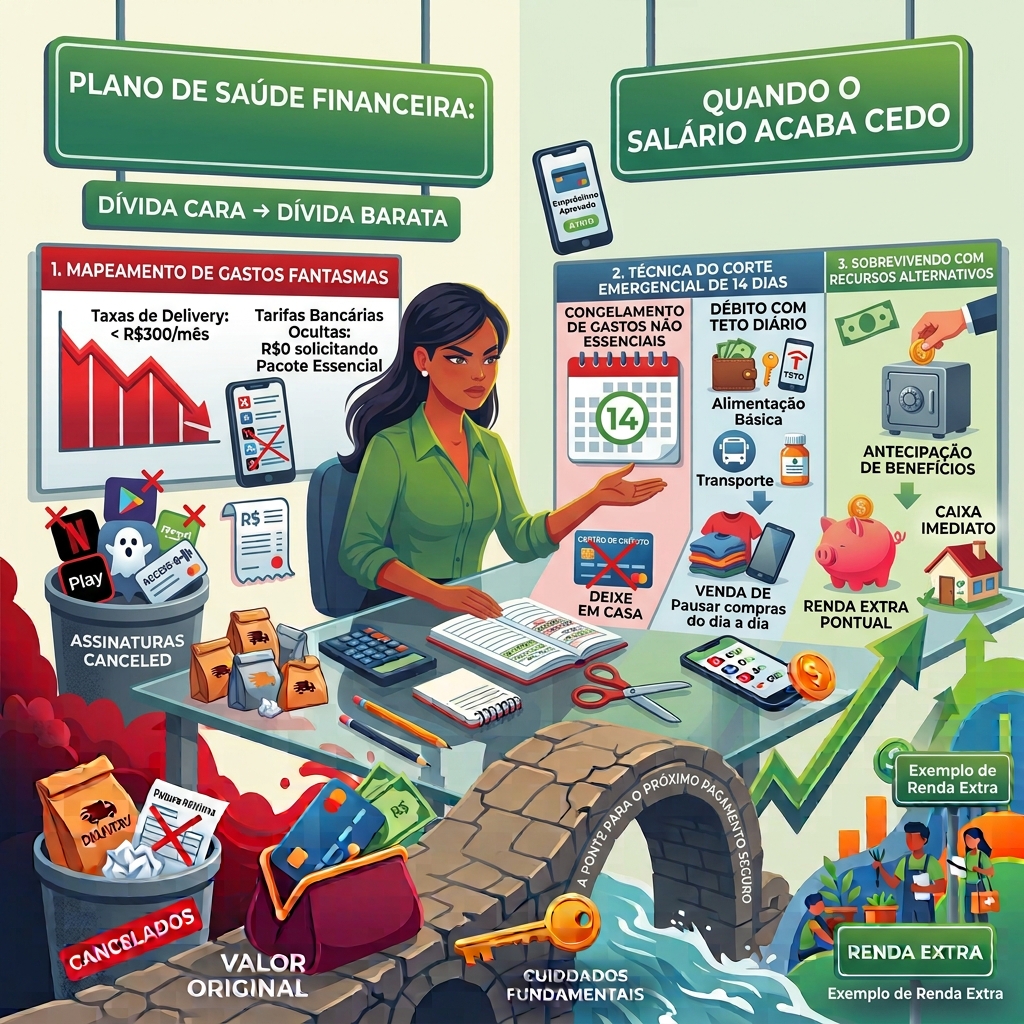
- Aposente o cartão de crédito temporariamente: Além do mais, guarde o cartão físico em um local de difícil acesso e remova os dados salvos em aplicativos de compras e delivery.
- Corte gastos supérfluos de emergência: Por exemplo, cancele temporariamente assinaturas de streaming, reduza idas a restaurantes e reavalie os pacotes de TV e internet.
Passo 3: Mapeie Seu Orçamento Essencial
Para que você saiba quanto terá disponível para renegociar dívidas, é fundamental entender qual é o seu custo de vida mínimo.
Nesse sentido, some apenas o estritamente necessário para sua sobrevivência e da sua família:
- Moradia (aluguel ou condomínio)
- Alimentação básica
- Água, luz e gás
- Transporte para o trabalho
- Saúde e medicamentos
A conta é simples: Sua Renda Total – Gastos Essenciais = Valor Máximo Disponível para Negociar Dívidas.
Entretanto, NUNCA aceite uma proposta de renegociação que ultrapasse essa sobra. Como resultado, fazer um acordo que você não consegue cumprir só fará a dívida refinanciada virar uma bola de neve ainda maior.
Passo 4: Priorize Suas Dívidas Corretamente
Nem todas as dívidas devem ser pagas na mesma ordem. Por essa razão, siga esta hierarquia lógica para proteger sua família e seu patrimônio:
1ª Prioridade: Serviços Essenciais e Bens de Garantia
Contas de água, luz e gás (para evitar o corte) e parcelas de financiamento de imóvel ou veículo (para não perder o bem que está alienado).
2ª Prioridade: Dívidas com os Maior Juros (As mais perigosas)
Cartão de crédito (rotativo) e cheque especial. Isto porque as taxas de juros dessas modalidades são as mais altíssimas do mercado e fazem o valor dobrar em poucos meses.
3ª Prioridade: Empréstimos Pessoais e Dívidas de Lojas
Crédito pessoal, carnês e empréstimos sem garantia. Consequentemente, deixe estas por último na fila de negociação.
Passo 5: Como Negociar do Jeito Certo
Com o orçamento mapeado e as prioridades definidas, então é hora de ir para a negociação com os credores:
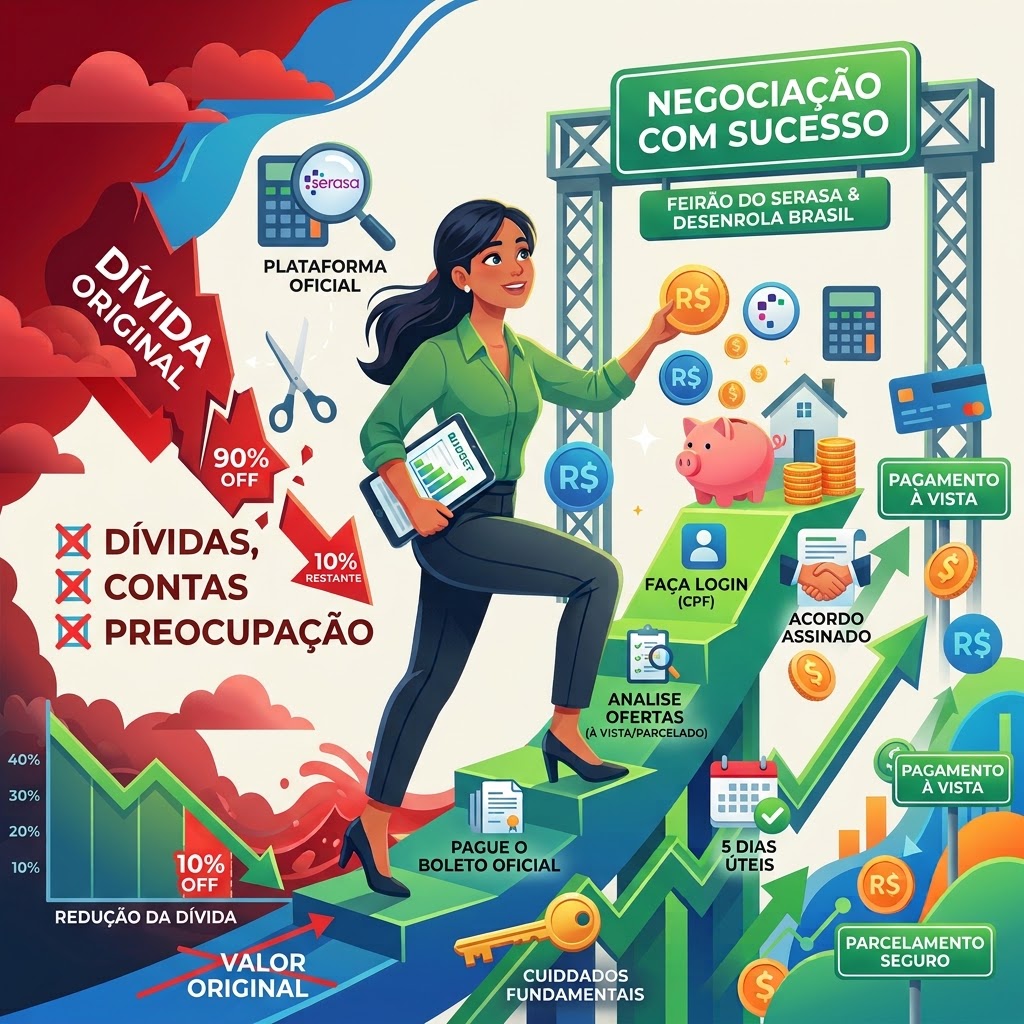
- Use plataformas oficiais de renegociação: Feirões Limpa Nome (como Serasa, Desenrola Brasil e plataformas dos próprios bancos) frequentemente oferecem descontos de 50% a 90% para quitação à vista ou parcelamentos acessíveis.
- Proponha parcelas fixas que caibam no bolso: Portanto, ao conversar com o credor, seja claro: “Eu quero pagar, mas só consigo disponibilizar R$ X por mês”.
- Cuidado com propostas de entrada alta: Se pedirem um valor de entrada para fechar o acordo, certifique-se de que não precisará pegar outro empréstimo para pagar essa entrada.
Resumo do Seu Plano de Ação para Hoje
- Antes de tudo, monte a lista de todas as suas dívidas com valores atualizados.
- Em seguida, descubra qual é a sua sobra financeira mensal após pagar o essencial.
- Depois disso, escolha a dívida mais perigosa (cartão ou cheque especial) para negociar primeiro.
- Por fim, busque os canais oficiais de negociação e só assine o acordo se a parcela couber no seu orçamento.
Sair do vermelho é um processo de consistência. Assim, dê o primeiro passo hoje organizando seus números, pois o alívio mental de ter um plano em execução não tem preço.