Se você tem dívidas pendentes há alguns meses ou anos, provavelmente já recebeu propostas de quitação com descontos inacreditáveis, chegando a 70%, 80% ou até 90% do valor total. A boa notícia é que esses descontos são reais e fazem parte de estratégias oficiais dos credores e de feirões de renegociação.
Neste guia completo, você vai entender como funcionam o Serasa Limpa Nome, o Desenrola Brasil e os feirões dos bancos, além de aprender o passo a passo para negociar com segurança sem comprometer o seu orçamento.
Por Que as Empresas Dão Tantos Descontos?
Muitas pessoas desconfiam de descontos muito altos achando que é golpe, mas existe uma explicação financeira simples para isso:
- Juros acumulados: Grande parte do valor cobrado em dívidas antigas é composta por juros e multas atrasadas, e não pelo valor original que você pegou emprestado.
- Provisão de perdas: Para os bancos e lojas, uma dívida parada há mais de 5 ou 10 anos já é considerada “perda”. Recuperar 10% ou 20% do valor é melhor para eles do que não receber nada.
- Campanha em massa: Feirões reúnem milhões de devedores ao mesmo tempo, permitindo que as empresas reduzam a margem para recuperar caixa rápido.
Passo a Passo para Negociar pelo Serasa Limpa Nome
O Serasa Limpa Nome é uma das maiores plataformas gratuitas de negociação de dívidas do Brasil. Veja como usar:
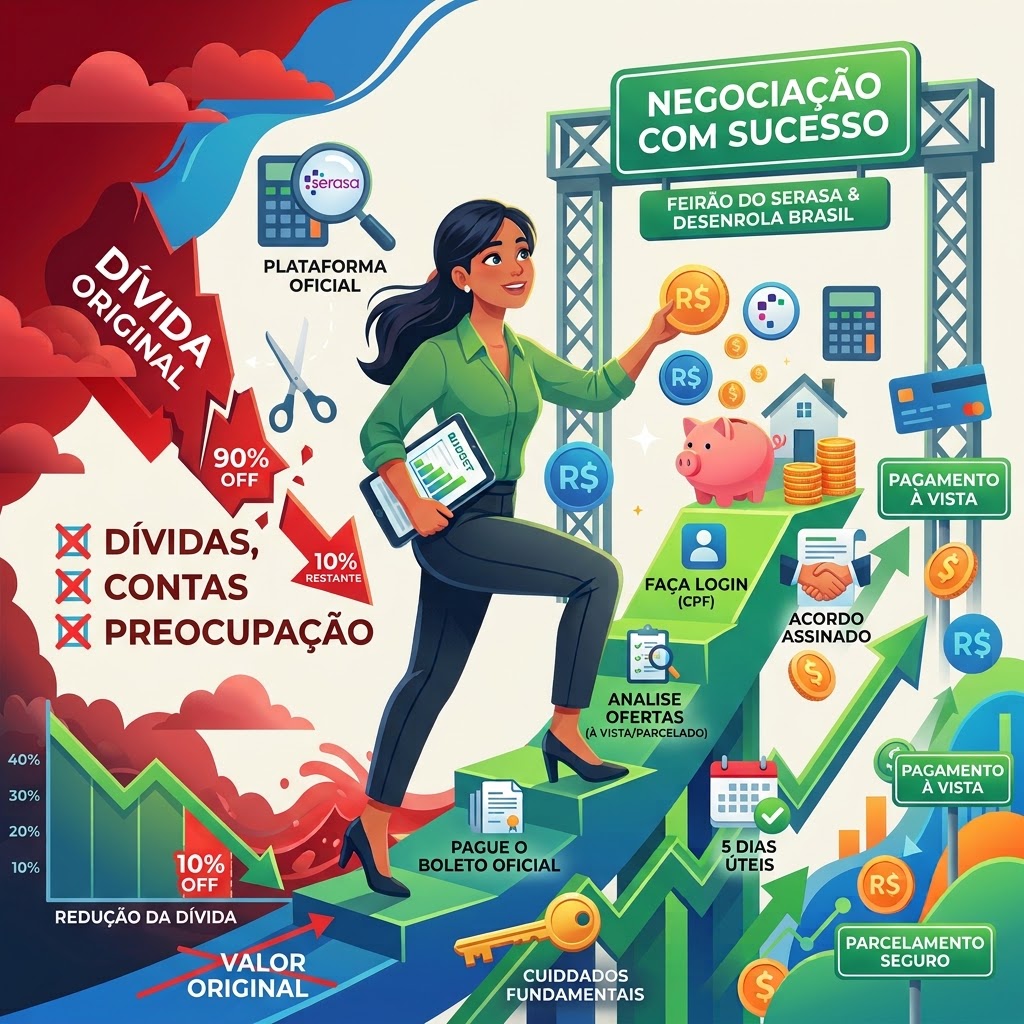
1. Acesse os canais oficiais
Baixe o aplicativo oficial do Serasa (disponível para Android e iOS) ou acesse o site oficial (serasa.com.br). Nunca acesse links recebidos por SMS ou redes sociais que não sejam verificados.
2. Faça o login com seu CPF
Crie sua conta ou faça login. Na tela inicial, a plataforma listará automaticamente as dívidas atreladas ao seu CPF que possuem propostas de negociação ativas.
3. Analise as ofertas de quitação
Ao clicar na dívida, você verá duas opções principais:
- Pagamento à vista: Onde geralmente estão os maiores descontos (até 90%).
- Parcelamento: Desconto ligeiramente menor, mas com parcelas fixas mensais.
4. Confira o boleto e o código Pix
Após escolher a proposta e aceitar o acordo, o boleto ou código Pix será gerado dentro do próprio aplicativo do Serasa.
Atenção: O favorecido do pagamento deve ser o próprio credor ou a plataforma oficial do Serasa. Se o nome do recebedor for uma pessoa física desconhecida, não pague.
Outras Alternativas Oficiais: Feirões e Registrato
Além do Serasa, fique atento a estas opções:
- Desenrola Brasil e Mutirões do Governo: Focados em faixas de renda específicas, garantindo descontos expressivos e parcelamentos facilitados.
- Desenrola dos Próprios Bancos: Itaú, Bradesco, Banco do Brasil, Caixa e Santander realizam semanalmente renegociações direto em seus apps ou agências.
- Registrato (Banco Central): Se você quer saber todas as dívidas financeiras em seu nome que não aparecem no Serasa, consulte o sistema gratuito do Banco Central.
4 Cuidados Fundamentais para Não Cair em Golpes
Infelizmente, golpistas se aproveitam do momento de vulnerabilidade de quem quer limpar o nome. Siga estas regras de ouro:
- Cuidado com intermediários que cobram taxas: Nenhuma empresa séria cobra “taxa de intermediação” ou “sinal” para limpar seu nome ou conseguir desconto.
- Desconfie de mensagens no WhatsApp: Bancos e Serasa até enviam mensagens, mas nunca exigem PIX antecipado para liberarem propostas.
- Verifique o CNPJ do emissor do boleto: Antes de confirmar qualquer pagamento no banco, confira o nome da empresa e o CNPJ do beneficiário.
- Respeite seu limite mensal: Não adianta fechar um acordo de parcelas de R$ 300 se só sobram R$ 150 no seu orçamento. Quebrar o acordo faz você perder o desconto concedido.
Quanto Tempo Leva para o Nome Ficar Limpo?
Após o pagamento da primeira parcela (ou do valor à vista), a empresa credora tem o prazo legal de até 5 dias úteis para retirar a negativação do seu CPF dos órgãos de proteção ao crédito (Serasa, SPC, Boa Vista).
Resumo do Seu Plano de Ação
- Baixe o aplicativo oficial do Serasa ou acesse o site oficial.
- Veja quais dívidas têm propostas ativas com desconto.
- Escolha a opção que realmente cabe no seu bolso (à vista ou parcelado).
- Guarde o comprovante de pagamento até a confirmação da retirada da restrição.