O rotativo do cartão de crédito é a armadilha financeira mais perigosa do mercado brasileiro. Com taxas de juros que superam os 400% ao ano, pagar apenas o valor mínimo da fatura transforma uma dívida pequena em uma bola de neve incontrolável em questão de poucos meses.
Por essa razão, se você caiu no rotativo ou percebeu que não conseguirá pagar o valor total da próxima fatura, siga este passo a passo para interromper a cobrança de juros abusivos imediatamente.
Por Que Pagar o Mínimo É um Erro Fatal?
Quando você paga apenas o valor mínimo da fatura, o restante do saldo é jogado automaticamente para o mês seguinte acrescido de juros rotativos, IOF e multas por atraso.
Como resultado, no mês seguinte, a nova fatura virá com os seus gastos normais mais a parcela cobrada com juros altíssimos. Dessa forma, é exatamente assim que o orçamento familiar entra em colapso.
Passo a Passo para Estancar a Dívida do Cartão
1. Pare de Usar o Cartão Imediatamente
Primeiramente, bloqueie o cartão pelo aplicativo do banco para compras presenciais e virtuais. Afinal, continuar usando o cartão enquanto tenta negociar a dívida é o mesmo que tentar enxugar um gelo que não para de derreter.
2. Solicite o Parcelamento de Fatura (Crédito Parcelado)
Por lei, o banco não pode manter o consumidor no rotativo por mais de 30 dias. Portanto, a instituição é obrigada a oferecer uma linha de crédito parcelado com juros menores.
- Em seguida, entre em contato com o banco e peça a simulação do parcelamento da fatura.
- Compare as taxas: a taxa do parcelamento deve ser consideravelmente menor que a do rotativo.
3. Avalie o Empréstimo com Juros Menores (Troca de Dívida)
Além disso, se as taxas de parcelamento do próprio cartão continuarem altas, pesquise um empréstimo pessoal ou consignado em outra instituição para quitar a fatura à vista.
- Regra essencial: A taxa de juros do novo empréstimo precisa ser inferior à taxa cobrada pelo cartão.
O Que Fazer se Não Houver Dinheiro para a Parcela?
No entanto, se o valor das parcelas negociadas ainda ultrapassar sua capacidade financeira, é preferível suspender temporariamente o pagamento da fatura. Sendo assim, priorize despesas de sobrevivência (como alimentação e moradia) até que o banco ofereça um acordo com desconto no Serasa Limpa Nome ou em feirões de negociação.
Exemplos Práticos: Entenda a Solução na Vida Real
Para que você veja como a troca de estratégia funciona na prática, imagine o caso da Maria, que acumula uma dívida de R$ 2.000 no cartão de crédito e não consegue pagar o valor total da fatura este mês.
❌ Cenário 1: Pagar Apenas o Mínimo (O Erro)
- O que a Maria faz: Paga apenas R$ 300 de mínimo e deixa R$ 1.700 no rotativo.
- O que acontece: O banco cobra cerca de 15% de juros rotativos ao mês. Consequentemente, no mês seguinte, sem fazer nenhuma compra nova, a dívida de R$ 1.700 sobe para quase R$ 1.955.
- Resultado: Por isso, em 12 meses pagando apenas o mínimo, Maria terá pago milhares de reais e a dívida continuará crescendo.
🟢 Cenário 2: Parcelar a Fatura no Próprio App (A Solução Intermediária)
- O que a Maria faz: Entra no aplicativo do banco e aceita uma proposta de parcelamento de fatura para os R$ 2.000 em 12 vezes.
- O que acontece: Dessa maneira, a taxa cai do rotativo (15%/mês) para o parcelado (cerca de 4%/mês). As parcelas ficam fixas em aproximadamente R$ 215 por mês.
- Resultado: O juro para de acumular em bola de neve. Assim, Maria sabe exatamente o dia e o valor que vai pagar até zerar a conta.
🚀 Cenário 3: Fazer um Empréstimo Pessoal Mais Barato (A Melhor Solução)
- O que a Maria faz: Pega um empréstimo pessoal em uma fintech com taxa de 2% ao mês no valor de R$ 2.000 e quita a fatura do cartão à vista.
- O que acontece: Com isso, Maria passa a pagar o empréstimo em 12 parcelas de aproximadamente R$ 190 por mês.
- Resultado: Ela economiza dinheiro todo mês em comparação ao parcelamento do cartão e, além do mais, cancela o uso do cartão e estanca 100% os juros abusivos.
Resumo Visual da Comparação
| Opção Escolhida | Taxa Média de Juros | O que Acontece com a Dívida? |
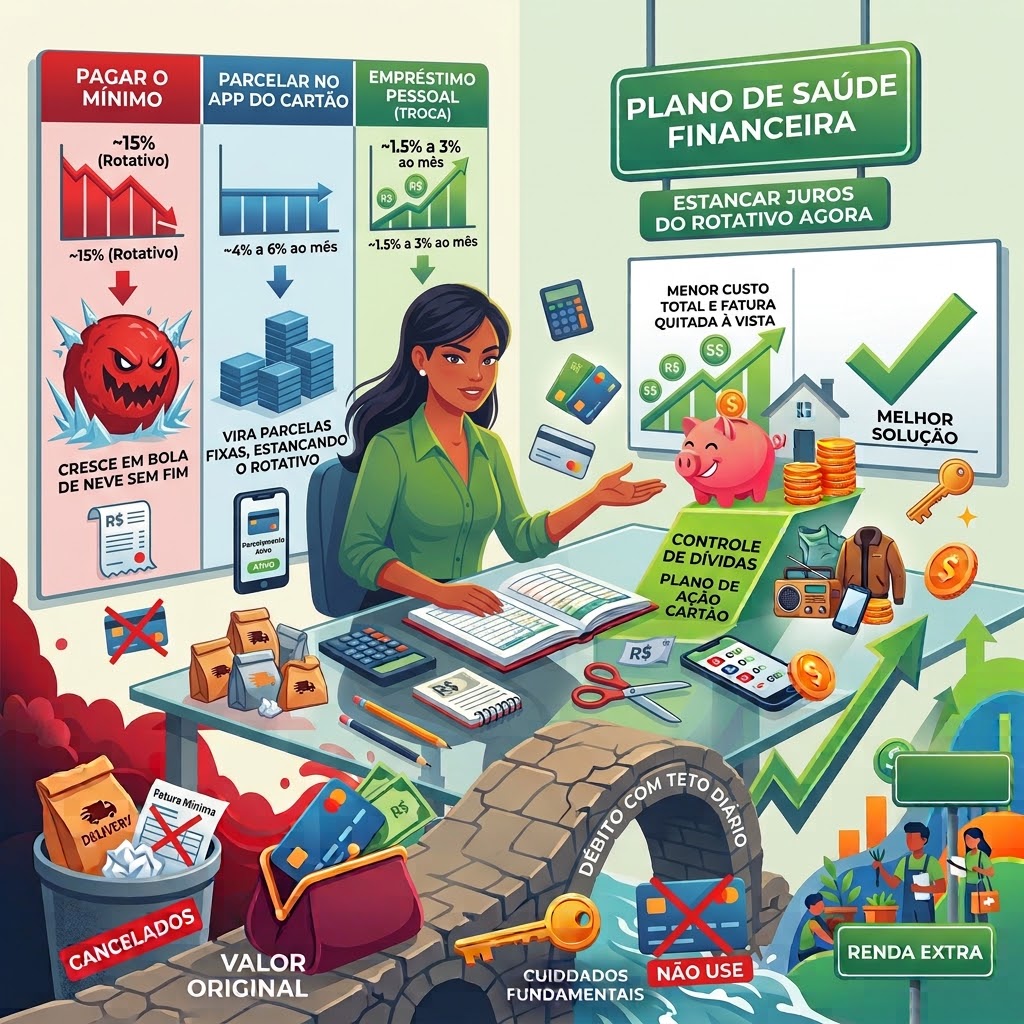
| Pagar o Mínimo | ~15% ao mês (Rotativo) | Cresce em bola de neve sem fim. |
| Parcelar no App do Cartão | ~4% a 6% ao mês | Portanto, vira parcelas fixas, estancando o rotativo. |
| Empréstimo Pessoal (Troca) | ~1,5% a 3% ao mês | Assim, gera menor custo total e fatura quitada à vista. |