Investir o seu dinheiro com segurança e boa rentabilidade é o desejo de quem busca sair da poupança. No entanto, ao abrir a plataforma do Tesouro Direto, surgem muitas siglas e prazos. Por isso, é comum ficar em dúvida sobre qual opção escolher.
O programa Tesouro Direto foi criado pelo Tesouro Nacional em parceria com a B3. Ele permite que você compre títulos públicos com valores a partir de R$ 30,00. Além disso, a modalidade conta com a garantia do Governo Federal.
Neste guia completo, você vai entender as diferenças entre Tesouro Selic, Tesouro IPCA+ e Tesouro Prefixado. Dessa forma, você conseguirá escolher o título ideal para os seus objetivos.
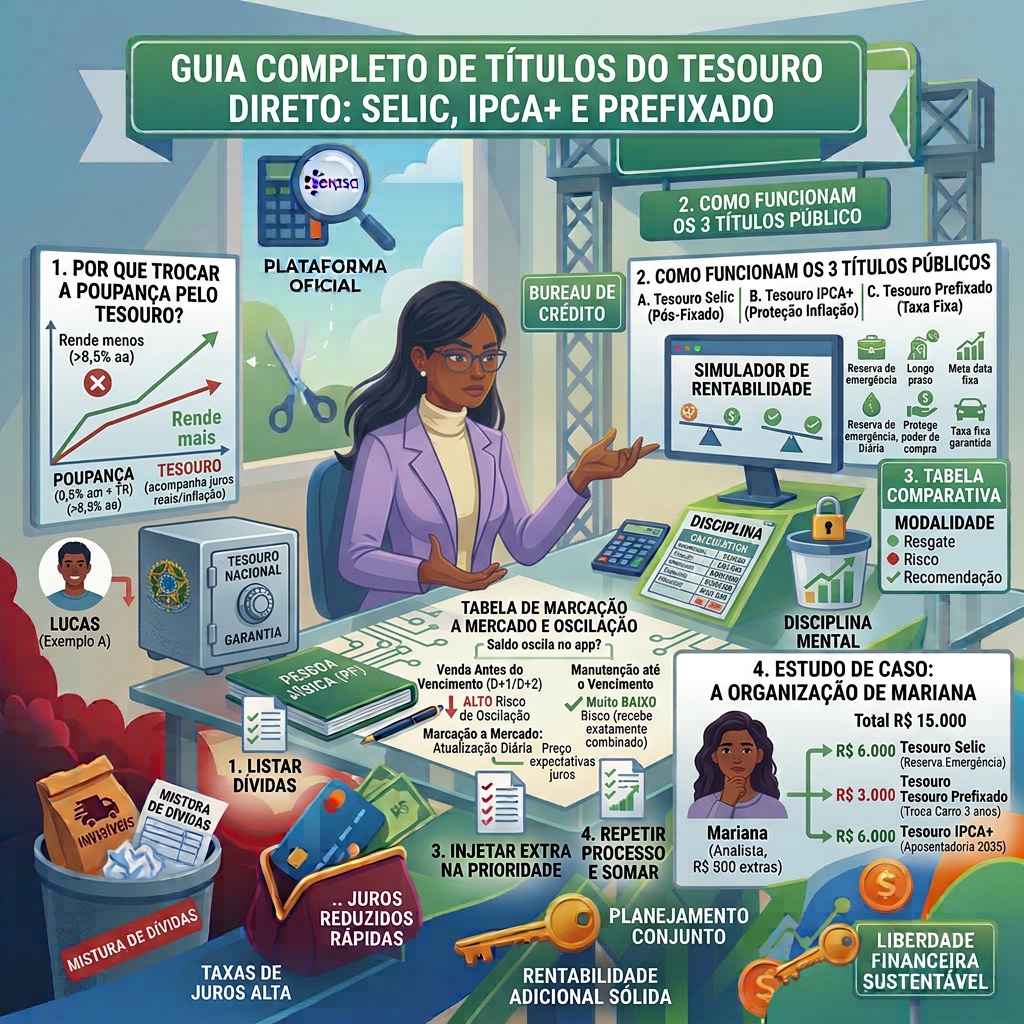
1. Por Que Trocar a Poupança pelo Tesouro Direto?
A caderneta de poupança ainda é muito popular no Brasil. Contudo, ela rende menos do que a maioria dos títulos públicos.
Quando a taxa Selic está acima de 8,5% ao ano, a poupança rende apenas 0,5% ao mês mais a Taxa Referencial. Por outro lado, os títulos do Tesouro acompanham os juros reais da economia ou a inflação.
Veja as principais vantagens do Tesouro Direto:
- Segurança máxima: O investimento é garantido pelo Tesouro Nacional.
- Aplicação acessível: Você pode começar com valores baixos.
- Transparência total: É possível acompanhar os rendimentos diariamente pelo aplicativo.
- Flexibilidade de prazos: Existem opções para o curto, médio e longo prazo.
2. Como Funcionam os 3 Tipos de Títulos Públicos?
Para acertar na escolha, você deve alinhar o título ao seu objetivo e ao prazo de resgate.
A. Tesouro Selic (Pós-Fixado)
O rendimento do Tesouro Selic acompanha a taxa básica de juros da economia.
- Para que serve: É ideal para a sua reserva de emergência.
- Principal vantagem: Possui liquidez diária. Portanto, você pode resgatar o dinheiro quando precisar sem perder rendimentos.
B. Tesouro IPCA+ (Proteção Contra a Inflação)
O Tesouro IPCA+ garante uma taxa fixa mais a variação da inflação oficial do período.
- Para que serve: É indicado para metas de médio e longo prazo, como a aposentadoria ou a compra de um imóvel.
- Principal vantagem: Ele protege o seu poder de compra ao longo dos anos.
C. Tesouro Prefixado (Taxa Fixa Garantida)
Neste título, você sabe exatamente o valor da taxa anual no momento da compra.
- Para que serve: É recomendado para metas com data fixa, como a troca de um carro em três anos.
- Aviso importante: Se você resgatar o valor antes do vencimento, o título sofrerá oscilações de preço.
3. Tabela Comparativa dos Títulos do Tesouro
| Modalidade | Como Rende? | Resgate / Liquidez | Risco no Resgate Antecipado | Recomendação |
| Tesouro Selic | Taxa Selic | Diária (D+1) | Muito baixo | Reserva de emergência |
| Tesouro IPCA+ | Inflação + Taxa Fixa | No Vencimento | Alto (sofre oscilação) | Aposentadoria e prazos longos |
| Tesouro Prefixado | Taxa Fixa (ex: 11%) | No Vencimento | Alto (sofre oscilação) | Metas com data definida |
4. O Que É Marcação a Mercado?
Às vezes, o saldo do Tesouro IPCA+ ou Prefixado pode oscilar para baixo no aplicativo. Esse processo se chama marcação a mercado.
A marcação a mercado é a atualização diária do preço dos títulos no sistema. Essa variação acontece por causa das mudanças nas expectativas dos juros no Brasil.
entretanto, você não precisa se preocupar. A marcação a mercado só afeta quem vende o título antes do prazo final. Se você mantiver o investimento até o vencimento, receberá exatamente o valor combinado.
5. Estudo de Caso: Como Mariana Organizou seus Investimentos
Para entender a aplicação prática, veja o exemplo de Mariana, administradora de 31 anos.
Mariana tinha R$ 15.000,00 guardados na poupança. Ela resolveu dividir esse valor em três objetivos no Tesouro Direto:
- R$ 6.000,00 no Tesouro Selic: Guardados para emergências com resgate rápido.
- R$ 3.000,00 no Tesouro Prefixado: Destinados para a troca do carro daqui a três anos.
- R$ 6.000,00 no Tesouro IPCA+: Aplicados para a aposentadoria em 2035.
Com essa divisão, Mariana garantiu segurança para imprevistos e alto rendimento para os seus projetos futuros.
Conclusão
O Tesouro Direto é uma excelente ferramenta para quem busca rentabilidade com segurança. Para ter sucesso, basta escolher o título que combina com o seu prazo e com as suas metas financeiras.
Sobre o Autor e Revisão do Conteúdo
Artigo produzido pela equipe editorial do Virada Financeira, focado em educação financeira e investimentos acessíveis no Brasil. Conteúdo elaborado com fins educativos e informativos.