Estar endividado pode gerar uma sensação constante de desorganização financeira, especialmente quando há múltiplos boletos e parcelas a vencer no mesmo mês. Nesses momentos, pagar apenas o valor mínimo das faturas prolonga o problema e multiplica os juros cobrados pelas instituições financeiras.
Para sair desse ciclo, não basta apenas ter vontade de pagar: é preciso aplicar um método de quitação acelerada.
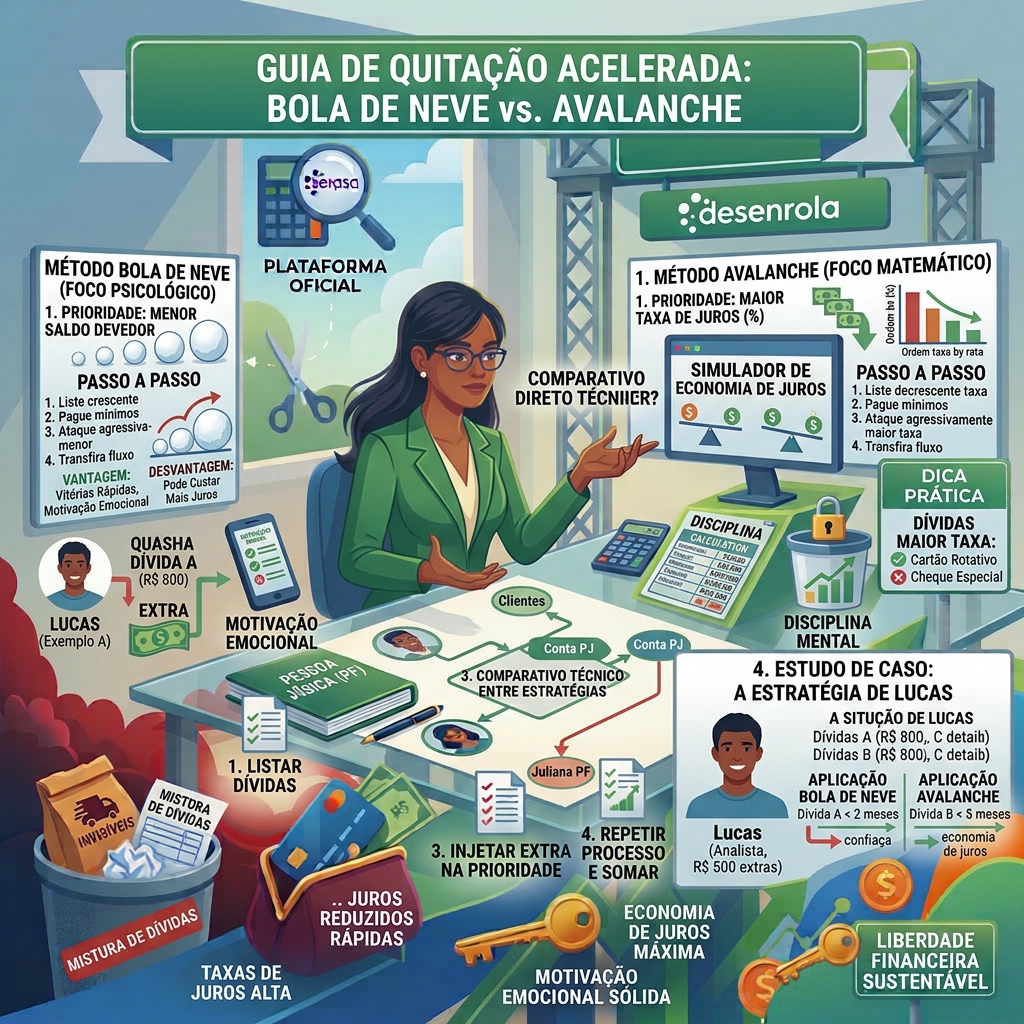
Neste guia completo, você vai entender a diferença entre as duas principais estratégias de eliminação de dívidas do mundo — o Método Bola de Neve e o Método Avalanche —, descobrir qual delas se adapta melhor ao seu perfil psicológico e ver como aplicá-las na prática.
1. O Cenário das Dívidas e a Importância da Estratégia
Segundo pesquisas da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), mais de 70% das famílias brasileiras possuem algum tipo de dívida pendente. O grande gargalo, contudo, não é a quantidade de dívidas em si, mas a falta de priorização no momento de liquidá-las.
Quando você distribui pequenos pagamentos extras entre vários credores ao mesmo tempo, o progresso torna-se imperceptível, o que leva à frustração e ao abandono do planejamento.
Para evitar isso, ambas as metodologias exigem uma regra de ouro inicial: pagar o valor mínimo de todas as dívidas e direcionar todo o dinheiro sobra/extra para uma única dívida de cada vez.
2. Método Bola de Neve: Foco no Fator Psicológico
Criado pelo educador financeiro americano Dave Ramsey, o Método Bola de Neve prioriza a eliminação das dívidas pelo valor do saldo devedor, do menor para o maior, independentemente da taxa de juros.
Como funciona passo a passo:
- Liste todas as suas dívidas em ordem crescente de valor (da mais barata para a mais cara).
- Pague o mínimo de todas para não sujar o nome nem gerar multas adicionais.
- Injete todo o valor extra disponível na menor dívida até quitá-la integralmente.
- Repita o processo: O valor que você usava para pagar a primeira dívida é somado ao orçamento da segunda menor dívida.
- Vantagem Principal: Vitórias rápidas. Quitar a primeira conta pequena em poucos meses gera um forte sentimento de conquista e motivação emocional para continuar.
- Desvantagem: Pode custar um pouco mais em juros totais ao longo do tempo se as dívidas maiores tiverem taxas muito elevadas.
3. Método Avalanche: Foco na Matemática e Economia de Juros
O Método Avalanche é uma abordagem puramente matemática. Em vez de focar no valor total, ele prioriza as dívidas pelas maiores taxas de juros (como cheque especial e cartão de crédito rotativo).
Como funciona passo a passo:
- Liste todas as suas dívidas ordenando-as da maior taxa de juros anual/mensal para a menor.
- Pague o valor mínimo de todas as pendências.
- Ataque agressivamente a dívida com o juro mais alto com todo o recurso sobressalente.
- Transfira o fluxo de caixa: Assim que a dívida mais cara for eliminada, direcione todo o valor acumulado para a segunda taxa mais alta.
- Vantagem Principal: Economia financeira máxima. Reduz significativamente o montante total de juros pagos aos bancos e encurta o tempo total de quitação.
- Desvantagem: Exige alta disciplina mental, pois a dívida de maior juro pode ter um saldo elevado e demorar meses até ser totalmente eliminada.
4. Comparativo Direto: Qual Escolher?
Para ajudar na escolha do modelo ideal para o seu momento, observe a comparação técnica entre as duas estratégias:
| Critério de Avaliação | Método Bola de Neve | Método Avalanche |
| Critério de Priorização | Menor valor total devedor | Maior taxa de juros (%) |
| Principal Benefício | Motivação rápida e alívio mental | Economia máxima de dinheiro em juros |
| Perfil Indicado | Pessoas que precisam de motivação e organização inicial | Pessoas analíticas, focadas em números e disciplinadas |
| Velocidade do 1º Resultado | Muito rápida (elimina contas rapidamente) | Moderada a lenta (foca no custo financeiro) |
5. Estudo de Caso: A Estratégia de Lucas
Para visualizar como as duas metodologias funcionam na prática, analise o exemplo de Lucas, analista de suporte de 34 anos.
A Situação de Lucas
Lucas acumulou três pendências financeiras e dispunha de R$ 500,00 extras por mês para acelerar a quitação:
- Dívida A (Empréstimo Amigo): R$ 800,00 (sem juros) | Parcela mínima: R$ 100,00
- Dívida B (Cartão de Crédito): R$ 3.200,00 (14% ao mês) | Parcela mínima: R$ 200,00
- Dívida C (Financiamento): R$ 12.000,00 (1,8% ao mês) | Parcela mínima: R$ 400,00
A Aplicação dos Métodos
- Pelo Método Bola de Neve: Lucas focou na Dívida A (R$ 800,00). Direcionou os R$ 500,00 extras e quitou a conta em menos de dois meses. Essa vitória rápida deu a confiança necessária para que ele somasse R$ 600,00 ao pagamento do cartão de crédito no mês seguinte.
- Pelo Método Avalanche: Lucas focou na Dívida B (Cartão a 14% a.m.), pois os juros eram devastadores. Embora tenha demorado cerca de cinco meses para eliminar essa fatura, ele economizou mais de R$ 1.800,00 em juros que teriam sido cobrados pelo banco.
Conclusão
Não existe um método sumariamente “superior” ao outro; existe o método que funciona para o seu perfil. Se você precisa de incentivo visual e vitórias rápidas para manter o foco, o Bola de Neve é a escolha ideal. Se o seu foco é a eficiência matemática e cortar juros bancários a todo custo, o Avalanche trará o melhor resultado.
Sobre o Autor e Revisão do Conteúdo
Artigo produzido pela equipe editorial do Virada Financeira, focado na democratização da educação financeira, planejamento orçamentário e renegociação de dívidas no Brasil. Conteúdo elaborado com fins estritamente educativos e informativos.