Quitar todas as pendências financeiras e ver o saldo da conta fechar no positivo no final do mês é uma grande vitória. No entanto, após sair do sufoco, surge uma dúvida muito comum: o que fazer com o dinheiro que sobrou? Por essa razão, dar o primeiro passo nos investimentos de forma correta é fundamental para não voltar ao endividamento.
Dessa forma, entenda como transicionar com segurança da fase de pagador de dívidas para a fase de investidor consciente, montando sua proteção financeira sem cair em armadilhas.
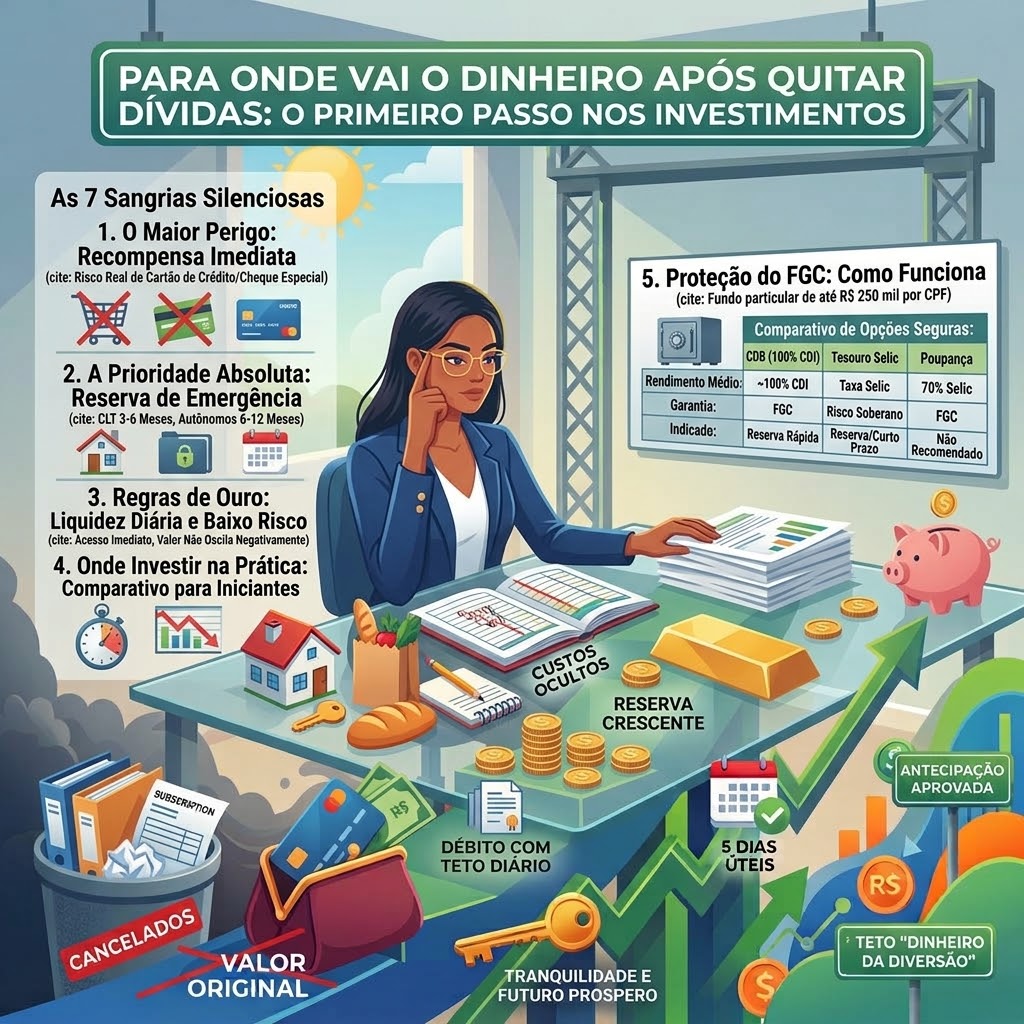
1. O Maior Perigo Após Sair do Vermelho
Primeiramente, é muito natural sentir vontade de se recompensar após meses ou anos de privação financeira. Contudo, gastar imediatamente todo o dinheiro que sobrou em compras por impulso é uma armadilha perigosa.
- O risco real: Sem uma proteção financeira, qualquer imprevisto futuro (como um problema de saúde, conserto do carro ou desemprego) fará você recorrer ao cartão de crédito ou cheque especial novamente.
- A solução: Portanto, antes de pensar em multiplicar seu patrimônio ou realizar grandes compras, você precisa construir a sua rede de proteção.
2. A Sua Prioridade Absoluta: A Reserva de Emergência
Em segundo lugar, o seu primeiro objetivo financeiro deve ser a criação de uma Reserva de Emergência. Isto significa que você guardará um valor exclusivo para cobrir imprevistos do dia a dia.
Quanto Você Deve Guardar?
- Trabalhadores CLT: O equivalente a 3 a 6 meses do seu custo de vida básico (aluguel, água, luz, feira e transporte).
- Autônomos ou Freelancers: O equivalente a 6 a 12 meses dos seus custos fixos, pois a renda oscila bastante ao longo do ano.
3. As Duas Regras de Ouro do Primeiro Investimento
Para que o seu primeiro investimento funcione como uma verdadeira proteção, ele precisa respeitar dois pilares indispensáveis:
- Liquidez Diária: A capacidade de resgatar o dinheiro e ter o valor na sua conta no mesmo dia em que você solicitar.
- Baixo Risco (Segurança): O valor investido não pode oscilar negativamente. Portanto, evite ações, fundos imobiliários ou criptomoedas neste momento inicial.
4. Onde Investir Seu Dinheiro na Prática?
Além disso, esqueça a ideia de deixar o dinheiro parado na conta corrente ou na caderneta de poupança. Isto porque a poupança rende significativamente menos do que outras opções igualmente seguras.
Comparativo das Melhores Opções para Iniciantes
| Opção de Investimento | Rendimento Médio | Garantia / Segurança | Indicado Para |
|---|---|---|---|
| CDB (100% do CDI) | ~100% do CDI (Superior à Poupança) | FGC (Garantia até R$ 250 mil) | Reserva de emergência rápida no próprio app do banco |
| Tesouro Selic | Acompanha a taxa básica de juros | Risco Soberano (Governo Federal) | Reserva de emergência e caixa de curto prazo |
| Poupança | Apenas 70% da Selic + TR | FGC (Garantia até R$ 250 mil) | Não recomendado (perde para a inflação) |
5. Como Funciona a Proteção do FGC?
Caso você não saiba, o Fundo Garantidor de Créditos (FGC) é uma entidade privada que protege os correntistas de bancos e corretoras. Se a instituição financeira onde você investiu em CDB falir, o FGC devolve o seu dinheiro investido mais os rendimentos acumulados até o limite de R$ 250 mil por CPF.
Consequentemente, investir em um CDB de liquidez diária em um banco sólido possui o mesmo nível de proteção que a caderneta de poupança, porém com um ganho financeiro muito maior.
6. Passo a Passo para Começar Hoje com Pouco Dinheiro
Muitas pessoas acreditam erroneamente que investir exige milhares de reais. Entretanto, é possível dar o primeiro passo com valores a partir de R$ 30,00.
- Abra conta em um banco digital ou corretora sem taxas: Primeiramente, utilize uma instituição reconhecida que não cobre taxa de manutenção de conta ou custódia.
- Defina uma meta mensal acessível: Em seguida, trate o seu investimento como se fosse uma conta obrigatória da casa. Separe R$ 50 ou R$ 100 assim que o seu salário cair.
- Automatize as aplicações: Por fim, programe uma transferência automática no dia do pagamento. Dessa maneira, você investe antes mesmo de sentir a tentação de gastar.
Resumo Prático da Sua Nova Fase Financeira
- Antes de tudo, comemore a grande vitória de ter quitado suas dívidas.
- Em seguida, direcione o dinheiro que sobrava das parcelas direto para o seu CDB ou Tesouro Selic.
- Por fim, foque em atingir a meta da sua reserva antes de tentar investimentos mais complexos.
Mudanças profundas de hábitos levam tempo e exigem paciência. Dessa maneira, mantendo a disciplina diária e investindo todos os meses, você garante a tranquilidade da sua família e constrói um futuro financeiro próspero e livre de preocupações!