Conversar com o banco para renegociar dívidas pode parecer uma experiência intimidadora. No entanto, é fundamental lembrar que as instituições financeiras têm grande interesse em receber o valor devido. Por essa razão, os bancos possuem margens de negociação bem flexíveis previstas em suas políticas internas.
A seguir, acompanhe como se preparar antes de conversar com o gerente ou com a central de atendimento para fechar um acordo realmente vantajoso.
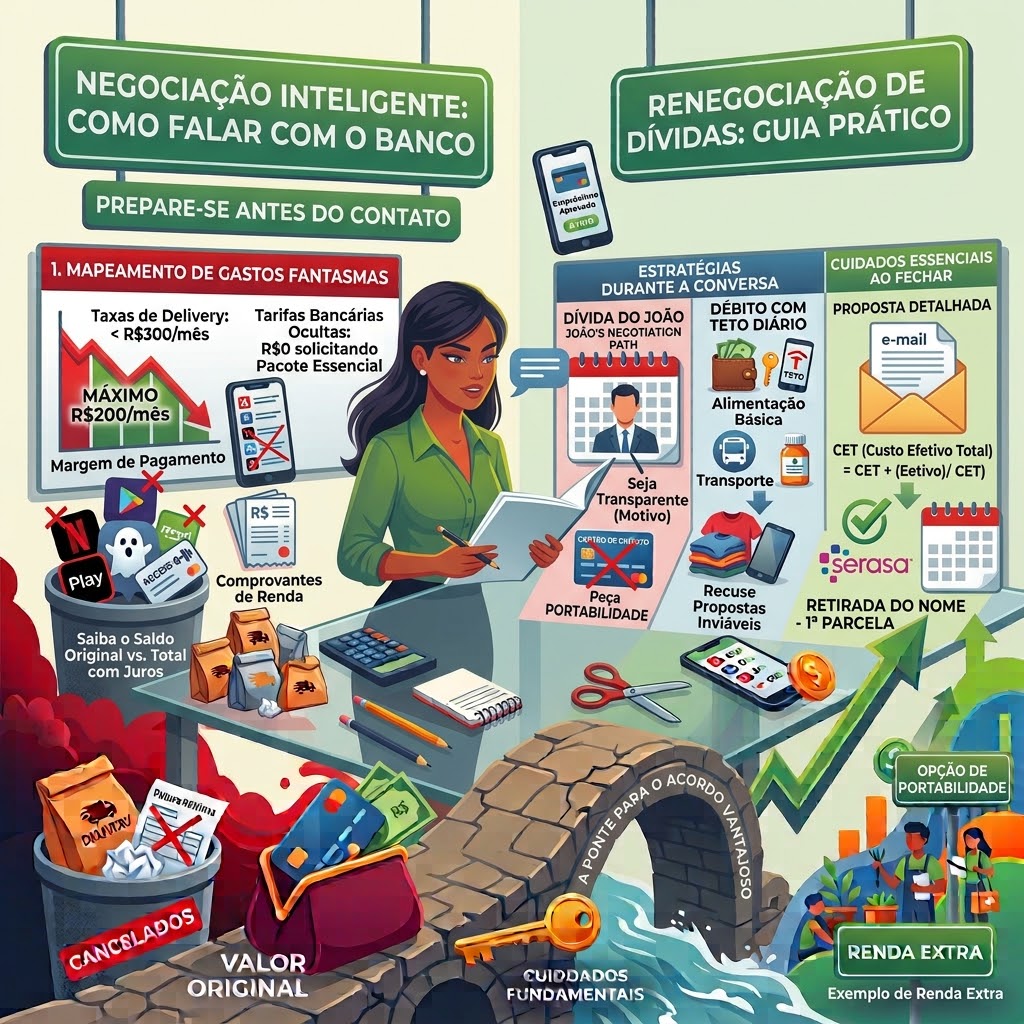
1. Prepare-se Antes de Entrar em Contato
Primeiramente, nunca inicie uma negociação sem conhecer exatamente os seus números reais:
- Calcule sua margem de pagamento: Antes de tudo, saiba exatamente o valor máximo mensal que você pode pagar sem comprometer as contas básicas de casa (água, luz, aluguel e alimentação).
- Levante o valor do saldo devedor original: Em seguida, identifique a diferença entre o valor que você pegou emprestado e o valor total acumulado com juros.
- Tenha em mãos os comprovantes de renda: Afinal, o banco solicitará a comprovação de que sua capacidade financeira mudou recentemente.
2. Estratégias Durante a Conversa com o Gerente
- Seja transparente sobre sua situação financeira: Por exemplo, explique claramente o motivo do atraso, seja desemprego, redução de renda, problemas de saúde ou imprevistos familiares.
- Recuse propostas incompatíveis com o seu orçamento: Portanto, se a parcela oferecida pelo gerente for inviável, não aceite. Isto porque fazer um acordo que você não poderá cumprir anula os descontos concedidos e piora seu histórico de crédito.
- Peça a portabilidade de crédito: Além disso, se o seu banco atual se recusar a oferecer taxas razoáveis, você pode transferir sua dívida para outra instituição financeira que ofereça juros menores.
3. Cuidados Essenciais ao Fechar o Acordo
Por fim, antes de assinar o contrato de renegociação, tome os seguintes cuidados:
- Exija o envio da proposta detalhada por e-mail ou documento formal.
- Verifique o CET (Custo Efetivo Total) do contrato, pois ele inclui juros, taxas administrativas e impostos.
- Confirme se o acordo prevê a retirada do seu nome dos órgãos de proteção ao crédito logo após o pagamento da primeira parcela.
Exemplos Práticos: Como Negociar na Vida Real
Para que você entenda como negociar na prática, acompanhe o caso do João, que acumulou R$ 5.000 no cheque especial e precisa resolver essa pendência sem estourar o orçamento doméstico.
❌ Cenário 1: Aceitar a Primeira Proposta do Banco sem Planejamento (O Erro)
- O que acontece: O gerente oferece parcelar os R$ 5.000 em 24 vezes de R$ 380. João aceita com receio, sem fazer as contas.
- O problema: Como resultado, o valor total do acordo vai para R$ 9.120 (quase o dobro). Além do mais, a parcela de R$ 380 fica alta para o seu salário e, no terceiro mês, ele volta a atrasar o pagamento, perdendo todo o acordo.
🟢 Cenário 2: Fazer Contraproposta com Base no Orçamento (A Solução Prática)
- O que o João faz: Primeiramente, antes de falar com o gerente, ele soma os custos fixos de casa e descobre que só tem R$ 200 livres por mês.
- A conversa: Dessa forma, João diz ao gerente: “Quero quitar minha dívida, mas hoje só consigo disponibilizar parcelas de no máximo R$ 200. É possível estender o prazo ou reduzir a taxa de juros para chegar nesse valor?”
- Resultado: Consequentemente, o banco reduz a taxa de juros e fecha o parcelamento em 30 vezes de R$ 195. A parcela cabe no bolso e João consegue honrar o compromisso até o fim.
🚀 Cenário 3: Fazer Portabilidade para Outro Banco (A Estratégia Avançada)
- O que o João faz: O banco atual se recusa a reduzir os juros. Por isso, João pesquisa em outros bancos digitais e encontra uma taxa de juros 40% menor.
- O procedimento: João solicita a portabilidade de crédito. Sendo assim, o novo banco quita a dívida de R$ 5.000 no banco antigo e assume o contrato com parcelas de R$ 160 por mês.
- Resultado: João economiza no valor total do contrato e paga uma parcela ainda menor, mantendo o nome limpo.
Resumo do Guia de Negociação
| Etapa | O que Fazer? | Dica de Ouro |
| Antes da Ligação | Mapeie a sobra real do salário. | Portanto, nunca aceite parcelas acima da sua margem. |
| Durante a Reunião | Apresente sua proposta de parcela fixa. | Mencionou desemprego? Então mostre comprovantes. |
| Se o Banco Recusar | Peça cotações em outras instituições. | Assim, use a portabilidade de crédito a seu favor. |