
Ter acesso a linhas de crédito com juros menores é um desejo comum de quem busca reorganizar a vida financeira. No entanto, muitas pessoas encontram dificuldades para aprovar financiamentos, empréstimos ou cartões de crédito.
O principal motivo para essa recusa costuma ser o Score de Crédito.
Neste artigo, você vai entender detalhadamente o que é essa pontuação, como os órgãos de proteção ao crédito realizam o cálculo e quais medidas práticas adotar para aumentar a sua nota no mercado.
1. O Que É o Score de Crédito?
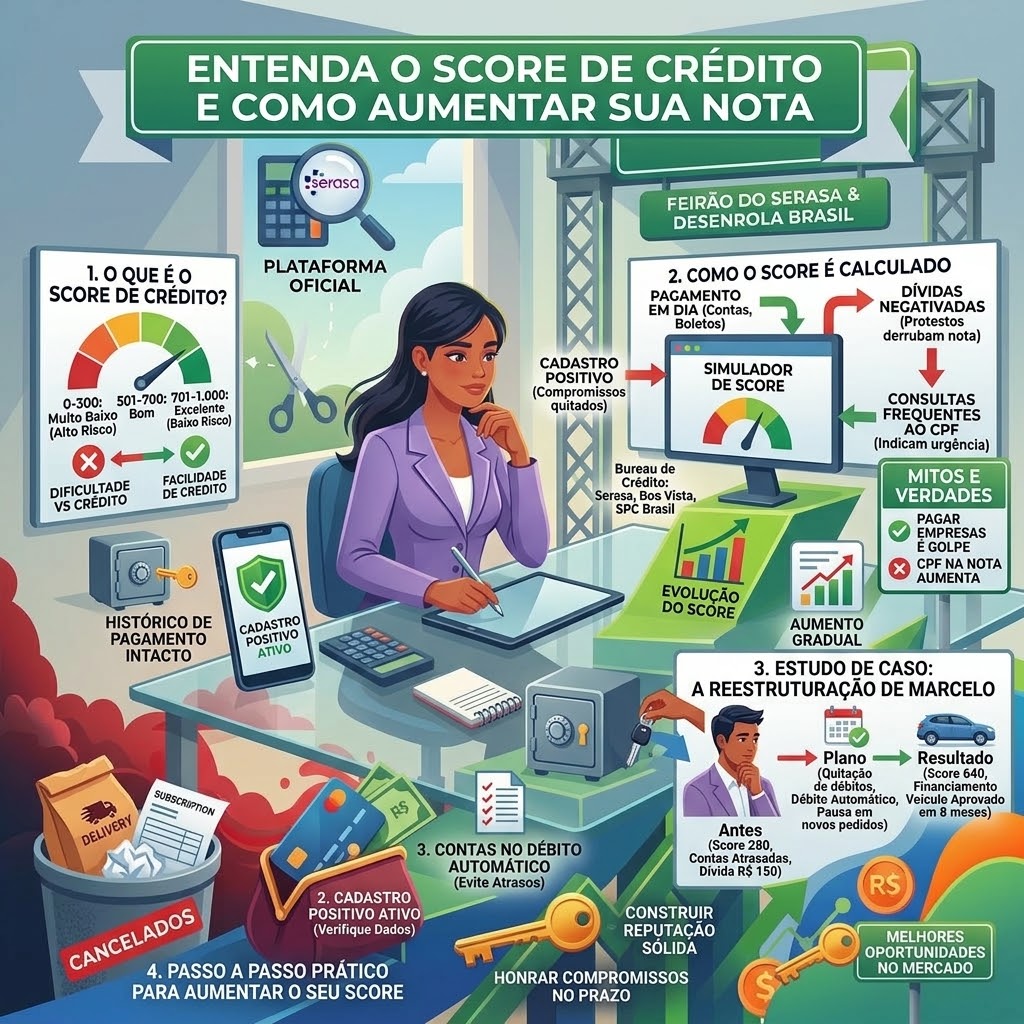
O Score de Crédito é uma pontuação que varia de 0 a 1.000. Ele indica para bancos e instituições financeiras qual é a probabilidade de um consumidor pagar as suas contas em dia nos próximos meses.
Quanto maior for a sua pontuação, maior será a confiança do mercado na sua capacidade de pagamento. Consequentemente, você consegue melhores condições de financiamento e limites de crédito mais altos.
As faixas de pontuação no mercado:
- De 0 a 300 (Muito Baixo): Alto risco de inadimplência. Dificuldade elevada para conseguir crédito.
- De 301 a 500 (Baixo): Risco moderado. O acesso a cartões e empréstimos costuma ser limitado.
- De 501 a 700 (Bom): Bom histórico de pagamento. As chances de aprovação de crédito são boas.
- De 701 a 1.000 (Excelente): Baixíssimo risco. Acesso facilitado às melhores taxas de juros do mercado.
2. Como o Score É Calculado pelos Bureau de Crédito?
Os principais órgãos de proteção ao crédito (como Serasa, Boa Vista, SPC Brasil e Quod) utilizam algoritmos baseados no seu comportamento financeiro.
Os fatores com maior peso na definição da sua pontuação são:
- Pagamento de Contas em Dia: O histórico de pontualidade no pagamento de faturas, boletos e serviços essenciais é o item de maior impacto.
- Dados do Cadastro Positivo: Informações sobre compromissos de crédito quitados e contratos em andamento.
- Inadimplência e Dívidas Negativadas: A presença de protestos ou nomes inclusos nos órgãos de proteção derruba a pontuação rapidamente.
- Consultas Frequentes ao seu CPF: Pedir vários cartões ou empréstimos em um curto intervalo de tempo indica urgência financeira e reduz a nota.
- Relacionamento com Instituições Financeiras: Contratos antigos mantidos sem atrasos demonstram estabilidade ao mercado.
3. Mitos e Verdades Sobre a Pontuação de Crédito
Existem diversas informações incorretas na internet sobre o aumento rápido do Score. Por isso, é fundamental separar o que funciona do que é fraude.
- Pagar empresas para aumentar o Score é golpe? VERDADE. Nenhuma empresa externa pode alterar a nota de um CPF de forma manual. O aumento da pontuação ocorre apenas através da alteração do seu comportamento de consumo.
- Colocar o CPF na nota fiscal aumenta o Score? MITO. A nota fiscal paulista ou de outros estados ajuda no combate à sonegação fiscal, mas não possui ligação direta com o seu Score nos órgãos de crédito.
- Quitar dívidas antigas aumenta a nota imediatamente? MITO. Após a baixa da dívida, o Score começa a subir gradualmente. O mercado avalia a consistência do seu novo comportamento ao longo dos meses.
4. Passo a Passo Prático para Aumentar o Seu Score
Se você precisa melhorar a sua reputação no mercado financeiro, siga estas etapas recomendadas:
A. Limpe o Seu Nome
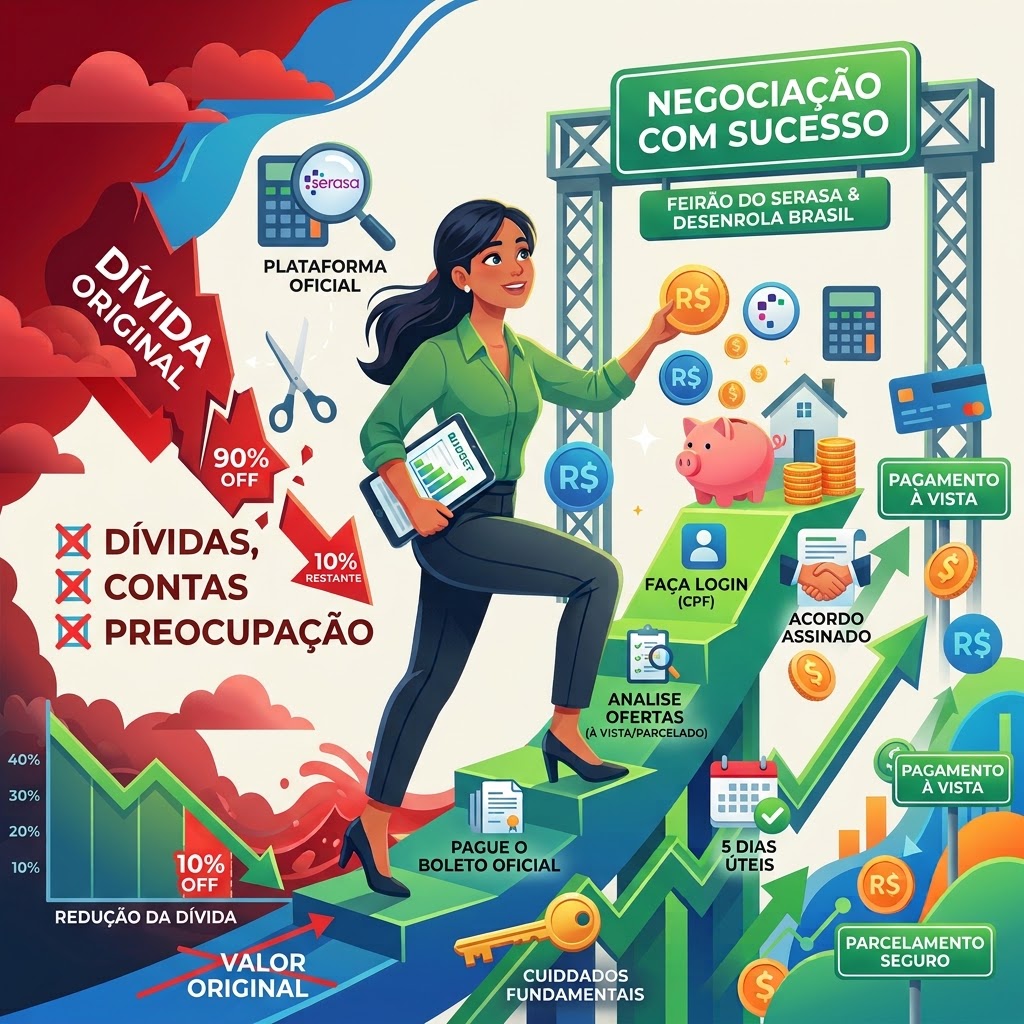
Negocie e Quite débitos pendentes. Enquanto houver anotações negativas ativas no seu CPF, a sua pontuação permanecerá pressionada para baixo.
B. Mantenha o Cadastro Positivo Ativo
O Cadastro Positivo registra o seu histórico de bom pagador. Verifique nos aplicativos dos órgãos de crédito se os seus dados estão atualizados.
C. Coloque Contas no Débito Automático
Esquecer a data de vencimento de uma conta de consumo de baixo valor afeta negativamente o seu histórico. O débito automático evita atrasos acidentais.
D. Evite Pedir Crédito em Excesso
Aguarde alguns meses antes de fazer uma nova solicitação caso tenha tido um pedido de cartão ou empréstimo recusado recentemente.
5. Estudo de Caso: A Reestruturação de Marcelo
Para observar como as mudanças de hábitos alteram o Score na prática, acompanhe o exemplo de Marcelo, prestador de serviços de 38 anos.
A Situação Inicial
Marcelo tentou financiar um veículo de trabalho, mas teve o pedido recusado pelo banco. Ao consultar o seu CPF, descobriu que o seu Score estava em 280 pontos.
Ele possuía duas contas atrasadas no valor de R$ 150,00 e costumava pagar as faturas do cartão sempre com alguns dias de atraso.
O Plano de Ação
Marcelo adotou três atitudes imediatas:
- Negociou e quitou as duas contas pendentes à vista.
- Cadastrou as contas de água, luz e internet no débito automático para zerar os atrasos.
- Suspendeu qualquer novo pedido de cartão de crédito durante seis meses.
O Resultado
Ao manter os pagamentos em dia de forma rigorosa, a pontuação de Marcelo subiu gradualmente. Em oito meses, o seu Score alcançou 640 pontos, permitindo que ele aprovasse o financiamento do veículo com taxas adequadas ao seu orçamento.
Conclusão
Aumentar o Score de Crédito não é um processo instantâneo, mas sim o resultado de uma rotina financeira organizada. Ao manter o seu nome limpo e honrar compromissos no prazo, você constrói uma reputação sólida e garante as melhores oportunidades no mercado.
Transparência e Aviso Legal (Disclaimer)
Este conteúdo possui caráter estritamente educativo e informativo. O portal Virada Financeira não realiza venda de serviços de alteração de Score e não solicita dados pessoais para consulta de CPF.
ola