Estar endividado é uma situação desafiadora para o orçamento doméstico. No entanto, nem todas as dívidas são iguais no mercado financeiro.
Muitas vezes, o grande vilão não é o valor original que você pegou emprestado. O verdadeiro problema são as altas taxas de juros cobradas a cada mês.
Por isso, uma das estratégias mais eficientes para organizar as finanças é a troca de dívidas. Acompanhe abaixo como substituir uma dívida cara por uma opção mais barata e econômica.
1. O Conceito de Troca de Dívida (Portabilidade de Crédito)
Substituir uma dívida consiste em contratar um novo empréstimo com juros menores para quitar débitos mais caros. Dessa forma, você elimina a modalidade de crédito que cobra juros abusivos.
Linhas de crédito que cobram juros elevados:
- Crédito Rotativo do Cartão de Crédito: Apresenta taxas que podem ultrapassar 400% ao ano.
- Cheque Especial (Limite da Conta): Cobra juros diários muito altos sobre o saldo negativo.
- Empréstimo Pessoal Tradicional: Possui taxas elevadas por não exigir garantias de pagamento.
Portanto, ao trocar essas modalidades por uma opção com juros menores, você reduz o custo total do débito. Com isso, fica muito mais fácil pagar as parcelas e reestruturar a sua vida financeira.
2. Empréstimo Consignado: Por Que as Taxas São Menores?
O empréstimo consignado é uma modalidade onde o valor da parcela é descontado diretamente da folha de pagamento ou do benefício do INSS.
Como a instituição financeira possui garantia de recebimento, o risco de inadimplência é extremamente baixo. Por esse motivo, os bancos oferecem as menores taxas de juros do mercado.
Vantagens e cuidados do Consignado:
- Juros Reduzidos: As taxas são consideravelmente menores do que as do empréstimo pessoal comum.
- Desconto Automático: Você não corre o risco de esquecer a data de vencimento.
- Atenção à Margem Consignável: O desconto é limitado a um percentual do seu salário. Portanto, é preciso cuidado para não comprometer a renda essencial do mês.
3. Empréstimo Pessoal: Quando Ele É Utilizado?
O empréstimo pessoal não exige desconto em folha e nem garantia de bens. Por causa disso, o banco assume um risco maior ao emprestar o dinheiro.
Consequentemente, as taxas de juros são mais altas do que no consignado. No entanto, essa modalidade ainda pode ser útil em situações específicas.
Dessa forma, se você não tem acesso ao consignado e está preso no crédito rotativo do cartão, o empréstimo pessoal ainda pode ser uma alternativa mais barata do que manter a dívida original.
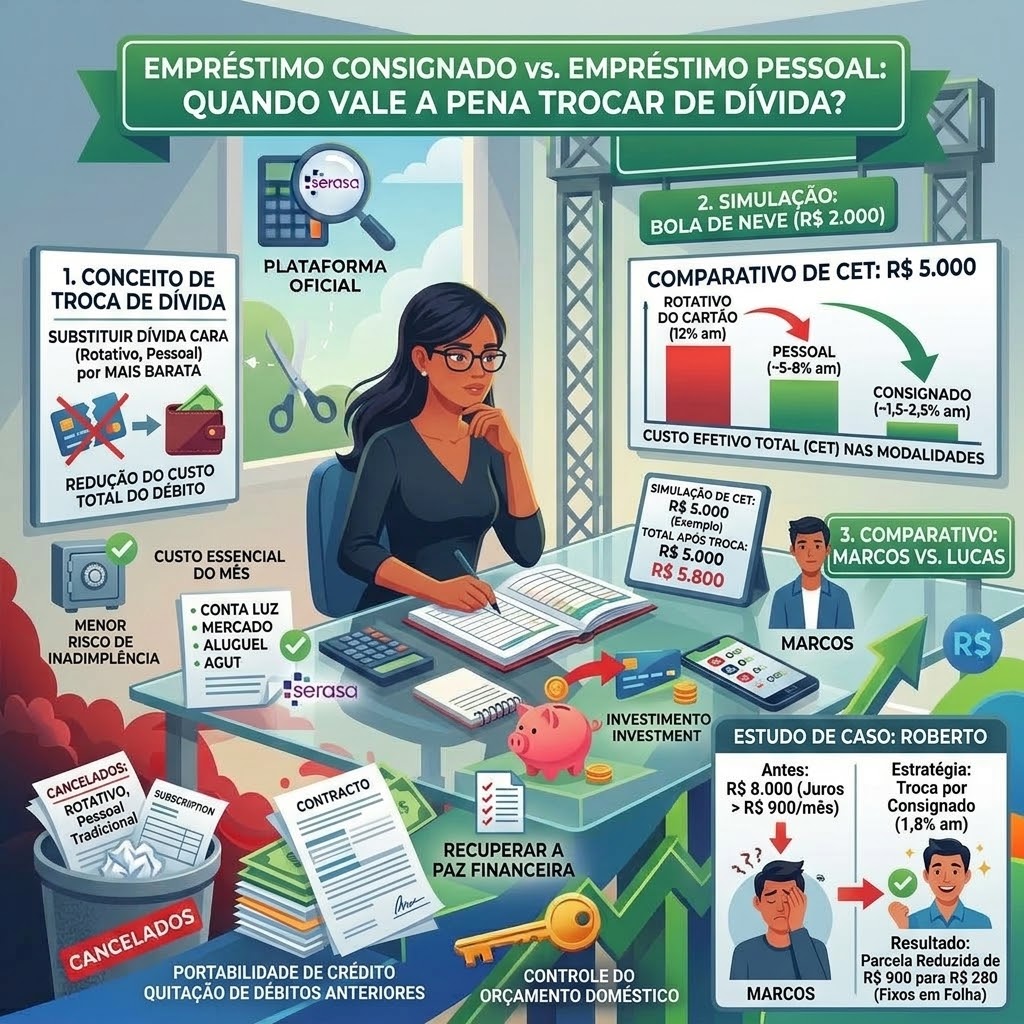
Comparativo: Custo Efetivo Total (CET) nas Modalidades de Crédito
Para entender a diferença de custos entre as modalidades, observe a simulação estimativa para um valor de R$ 5.000,00:
| Modalidade de Crédito | Taxa Média de Juros (Estimativa) | Impacto no Orçamento |
| Rotativo do Cartão | Acima de 12% ao mês | Custo altíssimo com efeito bola de neve |
| Empréstimo Pessoal | Entre 5% e 8% ao mês | Custo intermediário sem desconto em folha |
| Empréstimo Consignado | Entre 1,5% e 2,5% ao mês | Menor custo do mercado com desconto em folha |
(Nota: As taxas de juros reais variam de acordo com a instituição financeira, perfil do cliente e regulação do Banco Central).
4. Estudo de Caso: A História de Roberto
Para entender como a troca de dívidas funciona na prática, acompanhe a história de Roberto, funcionário público de 42 anos.
O Cenário de Roberto
Roberto acumulou uma dívida de R$ 8.000,00 no cartão de crédito após cobrir despesas médicas inesperadas. Sem conseguir pagar o valor total da fatura, ele entrou no crédito rotativo.
Em poucos meses, os juros do cartão consumiam mais de R$ 900,00 por mês apenas em encargos. Com isso, a dívida não parava de crescer e o seu salário já não cobria os gastos básicos da casa.
A Estratégia de Troca de Dívida
Ao perceber que a situação era insustentável, Roberto procurou a sua agência bancária. Ele solicitou um empréstimo consignado no valor exato para quitar o cartão de crédito.
Dessa forma, Roberto usou o dinheiro do consignado para pagar 100% da fatura do cartão à vista. Em seguida, ele parcelou o novo empréstimo com juros de 1,8% ao mês, descontados diretamente do seu salário.
O Resultado Prático
Com essa decisão, a parcela mensal de Roberto caiu de R$ 900,00 (apenas de juros do cartão) para R$ 280,00 fixos no consignado.
Além disso, ele definiu um prazo claro para terminar de pagar a nova dívida. Portanto, Roberto recuperou a paz financeira e conseguiu manter o orçamento da casa sob controle.
Conclusão
Trocar uma dívida cara por uma opção mais barata é uma decisão estratégica inteligente. Quando você reduz a taxa de juros do seu débito, você reduz o tempo necessário para conquistar a sua virada financeira.
Transparência e Aviso Legal (Disclaimer)
Este conteúdo possui caráter estritamente educativo e informativo. O portal Virada Financeira não realiza intermediação de empréstimos e não solicita depósitos antecipados para concessão de crédito.