Criar uma reserva financeira quando você tem dívidas pendentes parece uma ideia contraditória à primeira vista. Afinal, o senso comum diz que todo o dinheiro disponível deve ser direcionado imediatamente para quitar débitos. No entanto, a prática demonstra que não ter nenhum valor guardado é o principal motivo que faz as pessoas voltarem a se endividar no primeiro imprevisto.
Por essa razão, construir uma pequena proteção financeira enquanto você reorganiza suas contas não é apenas possível, mas sim essencial para interromper o ciclo das dívidas de forma definitiva.
Por Que Você Precisa de Reserva Mesmo Com Dívidas?
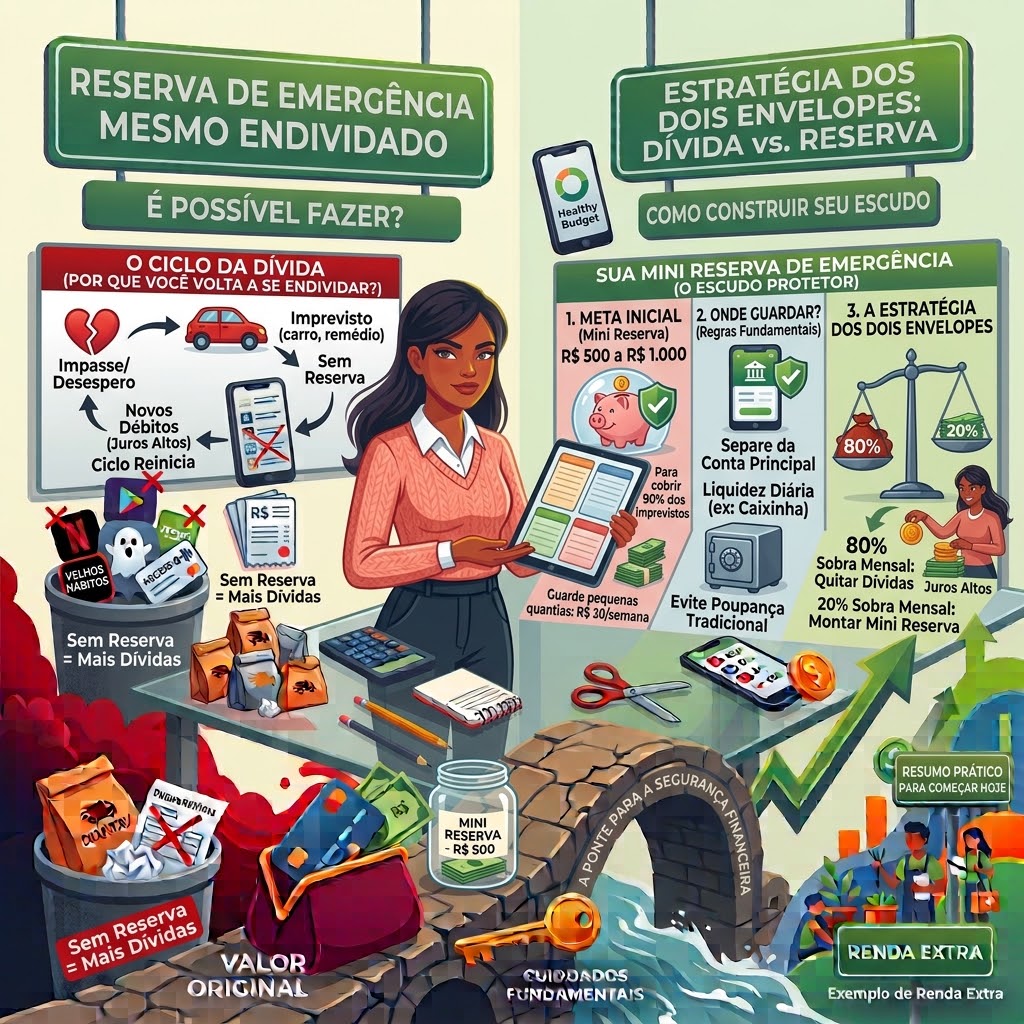
Imagine que você comprometeu todo o seu salário para pagar parcelas de renegociações. Entretanto, no meio do mês, surge um remédio de urgência ou um conserto inesperado no carro. Como resultado, sem um fundo para emergências, você será obrigado a usar o cartão de crédito ou o cheque especial novamente.
Dessa forma, a reserva de emergência funciona como um escudo protetor. Isto porque ela impede que novos imprevistos virem dívidas com juros altos no futuro.
Passo 1: Defina a Meta da “Mini Reserva”
Primeiramente, você não deve tentar montar uma reserva completa (que equivale de 3 a 6 meses do seu custo de vida) enquanto possui dívidas ativas. Em vez disso, o objetivo inicial deve ser criar uma Mini Reserva de Emergência.
- Qual o valor ideal? Defina uma meta inicial entre R$ 500 e R$ 1.000.
- Como juntar? Guarde pequenas quantias de forma constante, como R$ 30 ou R$ 50 por semana.
- Por que isso funciona? Porque esse valor já é suficiente para cobrir 90% dos pequenos imprevistos do dia a dia sem comprometer o seu orçamento.
Passo 2: Onde Guardar Esse Dinheiro?
O local onde você guarda sua reserva de emergência é decisivo para o sucesso da estratégia. Portanto, siga estas regras fundamentais:
- Separe da sua conta corrente principal: Antes de tudo, não deixe o dinheiro da reserva na mesma conta onde você paga as despesas diárias para evitar a tentação de gastar.
- Escolha opções com liquidez diária: Além disso, opte por caixinhas de bancos digitais ou Tesouro Selic, pois você pode resgatar o valor no mesmo dia se precisar.
- Evite a poupança tradicional: Isto porque a poupança rende menos que a inflação e só paga rendimentos uma vez por mês.
Passo 3: A Estratégia dos Dois Envelopes (Dívida vs. Reserva)
Para que o seu planejamento funcione sem estresse, divida a sua sobra financeira mensal em duas partes bem definidas:
- 80% da sobra mensal: Direcione para o pagamento e renegociação das dívidas com juros mais altos.
- 20% da sobra mensal: Guarde na sua mini reserva de emergência até atingir o limite estipulado.
Consequentemente, você continuará reduzindo seus débitos gradualmente e, ao mesmo tempo, construirá sua segurança financeira.
Resumo Prático para Começar Hoje
- Antes de tudo, abra uma conta em um banco digital confiável sem taxas de manutenção.
- Em seguida, defina o valor da sua meta inicial (exemplo: R$ 500).
- Depois disso, transfira o primeiro valor (mesmo que seja R$ 20) para começar o hábito.
- Por fim, mantenha a consistência semanal até atingir o valor desejado.
Construir uma reserva de emergência exige paciência e disciplina. Assim, dê o primeiro passo hoje guardando o que for possível, pois a paz de espírito de ter um recurso para imprevistos não tem preço.