O cartão de crédito é um dos instrumentos financeiros mais populares no Brasil. Quando utilizado com disciplina, ele oferece praticidade, prazos estendidos de pagamento e a possibilidade de acumular benefícios. No entanto, por trás da facilidade de consumo, escondem-se taxas de juros que estão entre as mais elevadas do mercado financeiro global.
A falta de planejamento no uso do limite de crédito pode transformar um meio de pagamento prático em uma bola de neve de endividamento.
Abaixo, detalhamos as principais armadilhas do cartão de crédito, o funcionamento dos juros de parcelamento e como manter o controle absoluto das suas finanças.
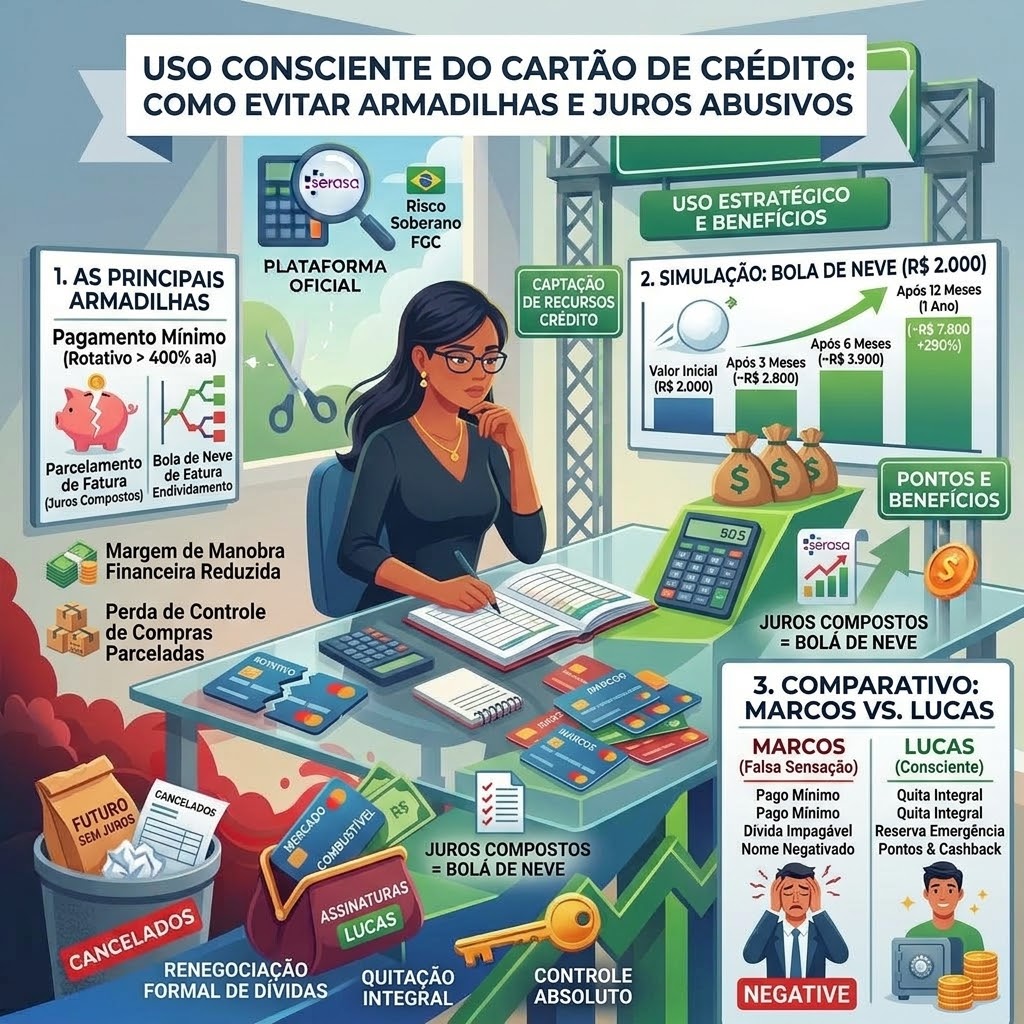
1. As Principais Armadilhas do Cartão de Crédito
A principal armadilha do cartão de crédito é a falsa sensação de aumento do poder de compra. O limite concedido pela instituição financeira não representa renda adicional, mas sim um empréstimo pré-aprovado de curto prazo.
Fatores de risco mais comuns:
- Pagamento Mínimo da Fatura: Pagar apenas o valor mínimo aciona o crédito rotativo, cuja taxa média de juros costuma ultrapassar 400% ao ano.
- Parcelamento de Fatura: Embora pareça uma solução acessível para organizar o orçamento, o parcelamento embute juros compostos altos e compromete a renda dos meses seguintes.
- Perda de Controle de Compras Parceladas: Acumular pequenas parcelas “sem juros” em vários estabelecimentos cria um compromisso fixo pesado para os meses futuros, reduzindo a margem de manobra financeira.
2. Juros de Parcelamento e Custos Embutidos
Mesmo quando o estabelecimento comercial oferece parcelamento “sem juros”, é fundamental observar a diferença entre o preço à vista e o preço parcelado. Em muitas situações, há um desconto embutido no pagamento à vista (como via Pix ou boleto) que se perde ao optar pelo parcelamento no cartão.
Já no caso do parcelamento com juros (oferecido diretamente pela maquininha ou pelo banco emissor), as taxas de juros compostos incidindo mês a mês aumentam consideravelmente o custo final do produto ou serviço adquirido.
3. Uso Estratégico: Benefícios e Pontuação
Quando utilizado com responsabilidade — mantendo os gastos estritamente dentro do orçamento mensal e quitando sempre o valor integral da fatura até o vencimento —, o cartão de crédito pode se transformar em um aliado financeiro.
Além da centralização de despesas para facilitar a organização, o uso consciente do cartão permite acumular pontos, cashback e milhas nas plataformas das instituições financeiras, transformando gastos rotineiros em benefícios e economias futuras. (Este tema completo sobre como otimizar e utilizar o sistema de pontos a seu favor será detalhado em um artigo exclusivo em nosso portal).
4. O Efeito Bola de Neve: Quanto uma Dívida de R$ 2.000 Pode Crescer em 1 Ano?
Para compreender o impacto real dos juros compostos no cartão de crédito, observe a simulação estimativa de uma dívida inicial de R$ 2.000,00 não paga (ou deixada no rotativo/parcelamento com juros elevados) ao longo de 12 meses:
| Período | Saldo Devedor Estimado (Taxa ~12% ao mês) |
| Valor Inicial | R$ 2.000,00 |
| Após 3 Meses | ~ R$ 2.800,00 |
| Após 6 Meses | ~ R$ 3.900,00 |
| Após 12 Meses (1 Ano) | ~ R$ 7.800,00 |
Nota: Valores ilustrativos baseados em simulações com taxas de juros compostos do crédito rotativo/parcelado. As taxas reais variam conforme a instituição financeira e a regulamentação vigente.
Em apenas 12 meses, um débito inicial de R$ 2.000,00 pode sofrer um acréscimo superior a 290%, tornando a quitação extremamente complexa e exigindo renegociação formal.
5. Estudo de Caso: A História de Marcos e Lucas
Para entender na prática a diferença que o comportamento faz na vida financeira, acompanhe a história fictícia dos irmãos Marcos e Lucas, que possuem a mesma renda mensal de R$ 4.000,00.
O Cenário de Marcos (Uso Sem Planejamento)
Marcos encarava o limite de R$ 5.000 do seu cartão como uma extensão do seu salário. Durante um mês de promoções, comprou uma TV em 10x de R$ 250, um celular novo em 12x de R$ 200 e realizou diversos pequenos gastos do dia a dia no cartão.
No final do mês, ao ver a fatura no valor de R$ 3.200, assustou-se e optou por pagar apenas o valor mínimo de R$ 500, acreditando que resolveria o problema no mês seguinte.
O resultado: No mês posterior, além dos novos gastos fixos e das parcelas assumidas, incidiram os juros do crédito rotativo sobre o saldo restante. Em menos de 6 meses, a fatura de Marcos tornou-se impagável, comprometendo mais da metade do seu salário e gerando estresse e negativação do seu nome.
O Cenário de Lucas (Uso Consciente e Estratégico)
Lucas possui o mesmo limite de R$ 5.000, mas definiu uma regra clara: só utiliza o cartão para gastos que já estão previstos no seu orçamento mensal e que ele poderia pagar à vista. Ele concentra as compras de mercado, combustível e assinaturas no cartão para centralizar o controle e acumular pontos na sua conta da instituição financeira.
Antes de parcelar qualquer compra maior, Lucas analisa se a parcela cabe com folga na sua margem de sobra do mês e programa o pagamento para quitar 100% da fatura na data de vencimento, sem nunca pagar juros.
O resultado: Lucas nunca pagou um centavo de juros para o banco, mantém o nome limpo, construiu sua reserva de emergência e, ao final do ano, resgatou os pontos acumulados do cartão para cobrir parte das despesas de suas férias.
Conclusão
O cartão de crédito é uma ferramenta neutra: a forma como você o utiliza determina se ele será um facilitador financeiro como foi para o Lucas, ou uma fonte de endividamento como aconteceu com o Marcos. O planejamento rigoroso e a quitação integral das faturas são a chave para manter a sua virada financeira em dia.
Transparência e Aviso Legal (Disclaimer)
Este conteúdo possui caráter estritamente educativo e informativo, destinado a auxiliar na compreensão dos conceitos de finanças pessoais e gestão de crédito. O portal Virada Financeira não presta consultoria financeira individualizada nem indica produtos de crédito específicos.