A caderneta de poupança ainda reúne mais de R$ 900 bilhões das famílias brasileiras. A tradição, a simplicidade de acesso e a sensação de segurança mantêm o produto no topo da preferência nacional. No entanto, quando analisamos o custo de oportunidade frente à taxa básica de juros (Selic), fica evidente que a poupança não é a opção mais eficiente para preservar o valor do capital.
Para quem busca construir uma reserva de emergência ou organizar as finanças com responsabilidade, existem alternativas em renda fixa de liquidez diária que oferecem a mesma proteção sistêmica — ou até superior — com retornos reais significativamente maiores.
Abaixo, analisamos detalhadamente o funcionamento da Poupança, dos CDBs de Liquidez Diária (100% do CDI) e do Tesouro Selic, detalhando regras de rentabilidade, tributação e garantias institucionais.
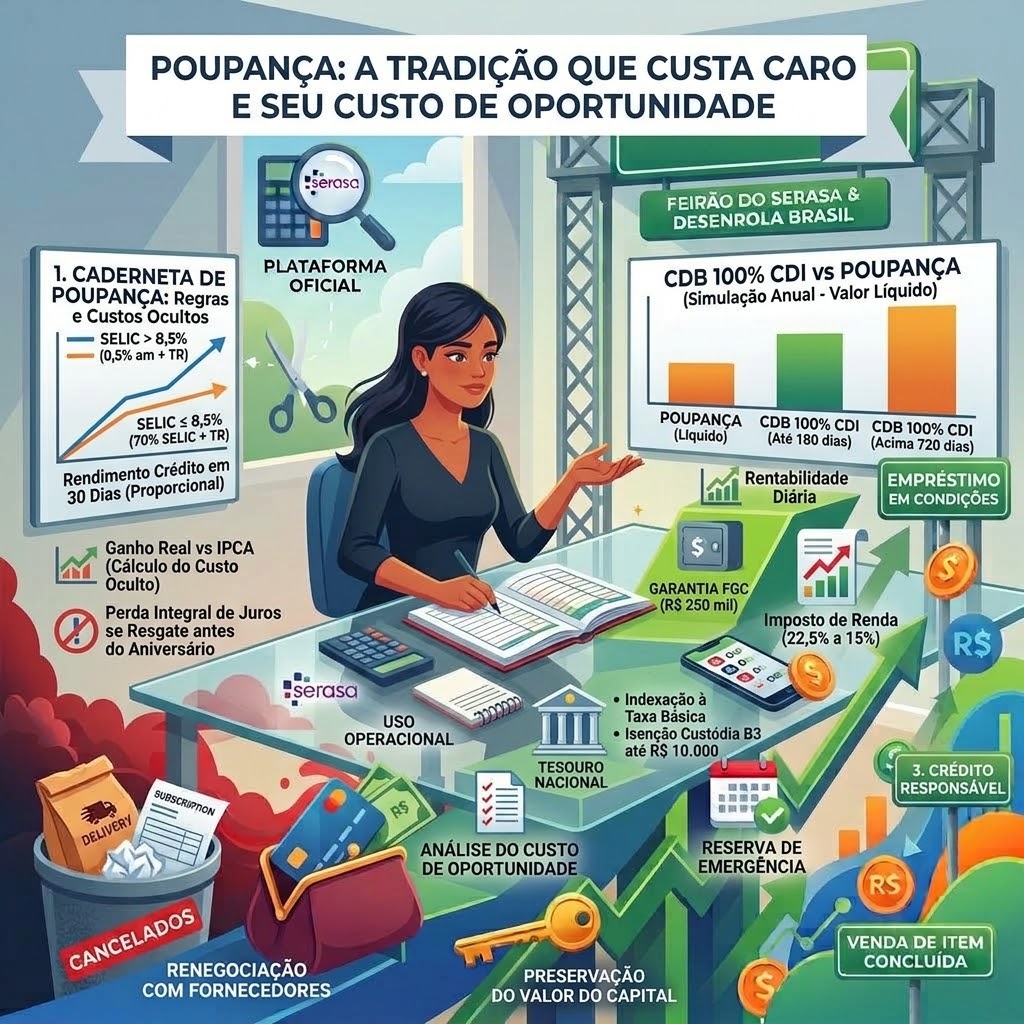
1. Caderneta de Poupança: Regras de Rentabilidade e Custos Ocultos
A rentabilidade da caderneta de poupança é regida pela Lei nº 12.703/2012 e depende do patamar da taxa Selic:
- Selic acima de 8,5% ao ano: Rendimento fixo de 0,5% ao mês + Variação da Taxa Referencial (TR) (equivalente a aproximadamente 6,17% ao ano + TR).
- Selic igual ou inferior a 8,5% ao ano: Rendimento de 70% da taxa Selic + TR.
Principais limitações da poupança:
- Mecanismo da Data de Aniversário: O rendimento é creditado apenas a cada 30 dias. Qualquer resgate efetuado antes da data de aniversário do depósito resulta em perda integral dos juros acumulados naquele mês.
- Ganho Real Limitado: Em períodos de inflação moderada ou alta, o retorno líquido da poupança frequentemente empata ou fica abaixo do IPCA, corroendo o poder de compra acumulado.
2. CDB 100% do CDI com Liquidez Diária: Proteção Bancária e Rendimento Diário
O Certificado de Depósito Bancário (CDB) é um título de renda fixa privado emitido por instituições financeiras para captação de recursos. Ao investir em um CDB, o aplicador estabelece uma relação de crédito com o banco em troca de uma remuneração acordada.
Para a formação de reserva de capital com resgate imediato, a estrutura padrão recomendada pelo mercado é o CDB com liquidez diária pagando 100% do CDI (Certificado de Depósito Interbancário).
Características e proteções do CDB:
- Rentabilidade Diária: Os juros são incorporados ao saldo acumulado em todos os dias úteis. Não há perda de rendimento proporcional em caso de resgate antecipado.
- Tributação Regressiva de IR: Diferente da poupança, o rendimento do CDB sofre incidência de Imposto de Renda retido na fonte no momento do resgate, seguindo a tabela regressiva de Renda Fixa:
- Até 180 dias: 22,5% sobre o ganho
- De 181 a 360 dias: 20,0%
- De 361 a 720 dias: 17,5%
- Acima de 720 dias: 15,0%
- Garantia FGC: Os depósitos em CDB contam com a garantia do Fundo Garantidor de Créditos (FGC) de até R$ 250.000 por CPF/CNPJ e por instituição financeira (com teto global de R$ 1 milhão a cada 4 anos).
3. Tesouro Selic: O Ativo de Menor Risco de Crédito do Mercado Nacional
O Tesouro Selic é um título público pós-fixado emitido pelo Tesouro Nacional através do programa Tesouro Direto. Ao adquirir o título, o investidor financia a dívida pública federal.
Em análise de risco de crédito, os títulos públicos federais representam o risco soberano, sendo classificados pela teoria financeira como o ativo de menor risco da economia nacional — superior, portanto, ao risco de emissão de bancos privados.
Características operacionais do Tesouro Selic:
- Indexação Direta à Taxa Básica: O título acompanha a taxa Selic acrescida/descontada de um pequeno ágio ou deságio no momento da compra.
- Isenção de Custódia B3: Aplicações com estoque total em Tesouro Selic de até R$ 10.000,00 por investidor são isentas da taxa de custódia anual da B3 (que é de 0,20% ao ano sobre o valor que exceder esse limite).
- Liquidez e Resgate: O Tesouro Nacional garante a recompra diária dos títulos. Os pedidos de resgate efetuados até as 13h são liquidados no mesmo dia útil (D+0); após as 13h, no dia útil seguinte (D+1).
Comparativo Técnico: Entenda o Impacto do Imposto de Renda
Um dos erros mais comuns de análise é descartar o CDB ou o Tesouro Selic por conta da incidência do Imposto de Renda.
Mesmo considerando a alíquota inicial mais alta do IR (22,5% nos primeiros 6 meses), o rendimento bruto proporcionado por uma taxa Selic em patamares elevados supera a rentabilidade líquida da poupança na grande maioria dos cenários econômicos.
Resumo Comparativo dos Ativos:
- Poupança: Isenta de Imposto de Renda | Rentabilidade Mensal (Aniversário) | Garantia FGC
- CDB 100% do CDI: Tabela Regressiva de IR (22,5% a 15%) | Rentabilidade Diária | Garantia FGC
- Tesouro Selic: Tabela Regressiva de IR + Taxa B3 acima de R$ 10 mil | Rentabilidade Diária | Garantia Soberana do Tesouro Nacional
Como Decidir Onde Guardar Suas Reservas?
- Reserva de Emergência e Curto Prazo:Para fundos que exigem liquidez e segurança total, o Tesouro Selic e os CDBs 100% do CDI de grandes instituições consolidadas oferecem o equilíbrio ideal entre rentabilidade diária e baixo risco.
- Uso Operacional:A poupança mantém utilidade primordialmente como conta de transição para pequenos valores do dia a dia ou movimentações operacionais imediatas.
Antes de alocar seus recursos, verifique as condições operacionais da sua instituição de custódia, certifique-se de que não há cobrança de taxas de administração e confirme se o CDB oferecido possui garantia de liquidez diária real.
Transparência e Aviso Legal (Disclaimer)
Este conteúdo possui caráter estritamente educativo e informativo, destinado a auxiliar na compreensão dos conceitos de finanças pessoais e renda fixa. O portal Virada Financeira não realiza análise de valores mobiliários, não presta consultoria de investimentos nem indica produtos financeiros específicos. Decisões de investimento devem ser tomadas com base em sua análise pessoal ou com o suporte de um profissional credenciado pela CVM.