Organizar as finanças do lar é o primeiro passo para conquistar a estabilidade financeira e sair do sufoco das dívidas. No entanto, segundo dados da Confederação Nacional do Comércio (CNC), a grande maioria das famílias brasileiras enfrenta algum nível de endividamento ou dificuldade para fechar as contas no azul ao final do mês.
A boa notícia é que criar um planejamento financeiro doméstico eficiente não significa cortar todo o lazer ou viver em privação severa. Significa assumir o controle do seu dinheiro para que ele trabalhe a favor dos objetivos da sua família.
Neste guia completo, você vai aprender como montar uma planilha de orçamento familiar, envolver todos os moradores da casa no processo e aplicar técnicas comprovadas para fazer a renda render o mês inteiro.
1. Por Que a Maioria dos Planejamentos Financeiros Domésticos Falha?
A principal razão pela qual as pessoas abandonam o controle financeiro é tratar o orçamento como um diário de despesas passadas e não como uma ferramenta de previsão futura. Anotar os gastos somente após realizá-los não impede o endividamento.
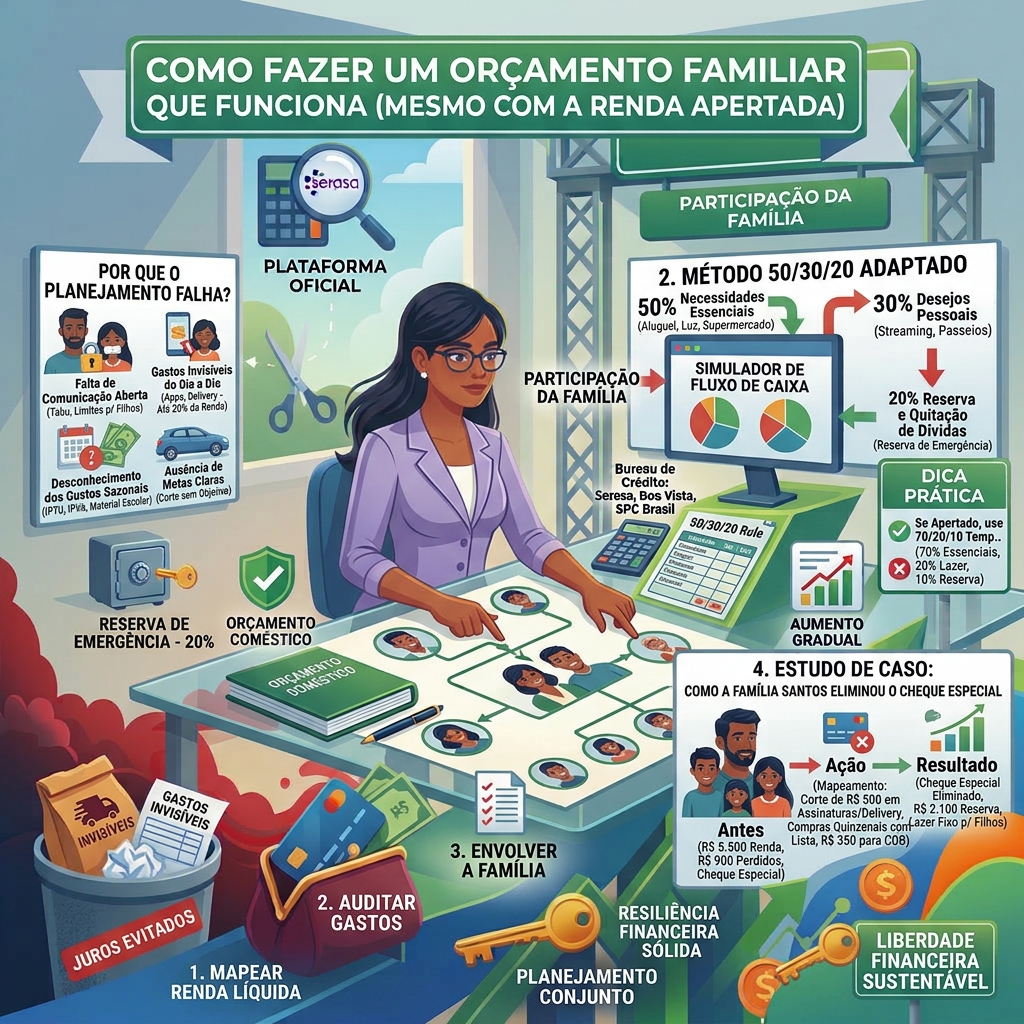
Os quatro erros mais comuns que comprometem o orçamento da casa são:
- Falta de comunicação aberta: Tratar o dinheiro como um tabu entre o casal ou não explicar os limites financeiros para os filhos.
- Gastos invisíveis do dia a dia: Compras pequenas e frequentes por aplicativos de transporte ou delivery que, somadas, consomem até 20% da renda líquida.
- Desconhecimento dos custos sazonais: Deixar de prever despesas obrigatórias de início de ano, como IPTU, IPVA e material escolar.
- Ausência de metas claras: Cortar gastos sem um objetivo definido gera frustração e abandono do plano.
2. O Método 50/30/20 Adaptado à Realidade das Famílias
A regra 50/30/20 é um modelo consagrado de gestão de orçamento pessoal e familiar. Ela distribui os rendimentos líquidos em três grandes categorias de consumo:
Distribuição Ideal do Orçamento Familiar:
| Categoria | Percentual Sugerido | Exemplos de Gastos |
| Necessidades Essenciais | 50% | Aluguel/Prestação do imóvel, água, luz, supermercado, transporte e saúde. |
| Desejos Pessoais e Lazer | 30% | Passeios, serviços de streaming, refeições fora de casa e passeios no fim de semana. |
| Reserva e Quitação de Dívidas | 20% | Montagem da reserva de emergência, pagamento de dívidas e aplicações de longo prazo. |
> Dica Prática: Se a sua renda estiver muito comprometida no momento, faça um ajuste temporário utilizando a proporção 70% para essenciais, 20% para lazer e 10% para prioridades financeiras. O essencial é criar o hábito da constância.
3. Passo a Passo para Estruturar o Seu Orçamento Familiar
Passo 1: Mapeie a Renda Líquida Total do Lar
Calcule o valor exato que entra na conta bancária todos os meses. Inclua salários, comissões, rendimentos de trabalho autônomo, pró-labore e pensões.
Passo 2: Audite os Gastos dos Últimos 90 Dias
Analise o extrato bancário e a fatura do cartão de crédito dos últimos três meses. Classifique cada despesa entre Fixas (aluguel, condomínio) e Variáveis (supermercado, combustível, farmácia).
Passo 3: Envolva a Família na Definição de Metas
Realize uma reunião familiar mensal leve e transparente. Quando todos entendem que economizar em pequenas coisas viabilizará uma viagem de férias ou a reforma da casa, a cooperação aumenta.
Passo 4: Estabeleça Tetos de Gastos Antes do Mês Começar
Defina um limite de valor máximo para cada categoria antes de efetuar as compras. Utilize aplicativos de finanças ou planilhas simples para acompanhar os saldos em tempo real.
4. Estudo de Caso: Como a Família Santos Eliminou o Cheque Especial
Para compreender a aplicação desse processo na prática, veja o exemplo de Roberto e Camila, pais de dois filhos pequenos.
O Cenário Inicial
Com uma renda familiar líquida de R$ 5.500,00, o casal utilizava o limite do cheque especial todos os meses para cobrir despesas de supermercado. Eles não sabiam identificar o destino exato de cerca de R$ 900,00 da renda mensal.
O Plano de Ação
O casal adotou três intervenções diretas:
- Mapearam os gastos e identificaram R$ 500,00 mensais direcionados a assinaturas acumuladas e entregas de comida nos dias de semana.
- Passaram a realizar compras de supermercado quinzenais com lista fechada, reduzindo o desperdício de alimentos.
- Direcionaram R$ 350,00 por mês automaticamente para uma aplicação de CDB com liquidez diária no dia do recebimento do salário.
O Resultado
Após seis meses de acompanhamento constante, a família eliminou o uso do cheque especial, acumulou R$ 2.100,00 na reserva de emergência e manteve um orçamento fixo para o lazer dos filhos nos finais de semana.
Conclusão
Construir um orçamento familiar eficiente não exige fórmulas complexas ou habilidades avançadas em matemática. Trata-se de criar clareza sobre os fluxos financeiros, estabelecer prioridades em conjunto e cultivar hábitos sustentáveis ao longo do tempo.
Sobre o Autor e Revisão do Conteúdo
Artigo produzido pela equipe editorial do Virada Financeira, focado na democratização da educação financeira, planejamento orçamentário e finanças pessoais no Brasil. Conteúdo elaborado com fins estritamente educativos e informativos.