Ter um score baixo pode ser frustrante quando você precisa solicitar um cartão de crédito, financiar um bem ou até mesmo conseguir um empréstimo com juros menores. No entanto, entender a lógica por trás da pontuação é o primeiro passo para virar o jogo. Por essa razão, saber exatamente como aumentar o score do Serasa é fundamental para restabelecer a sua credibilidade no mercado.
Dessa forma, veja como o cálculo é feito na prática e confira as atitudes reais que fazem a sua pontuação subir de forma consistente.
O Que É o Score e Como Ele É Calculado?
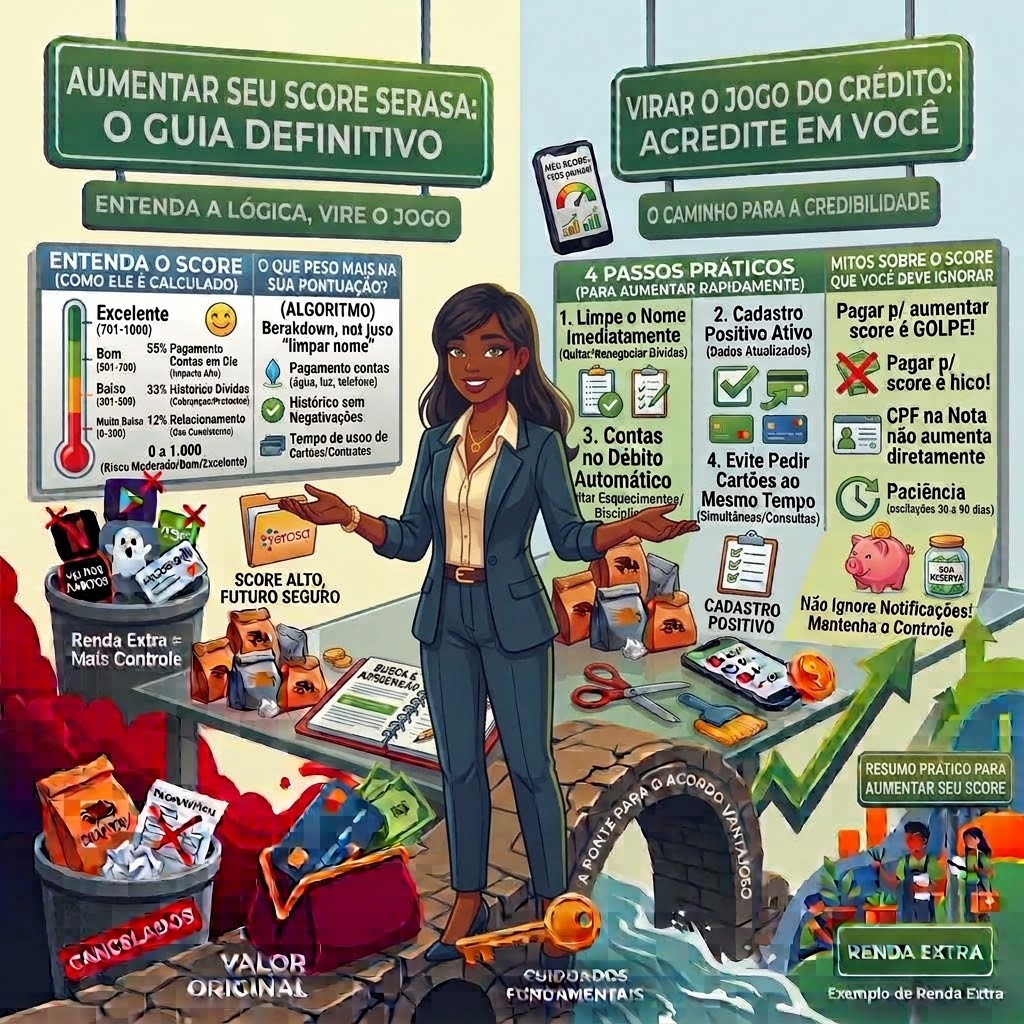
O score de crédito é uma pontuação que vai de 0 a 1.000. Isto significa que ele funciona como um termômetro que indica para os bancos qual é o risco de conceder crédito para você.
Consequentemente, a pontuação é dividida em faixas de risco:
- 0 a 300 (Muito Baixo): Alto risco de inadimplência, tornando a aprovação de crédito extremamente difícil.
- 301 a 500 (Baixo): Risco moderado, com chances limitadas de conseguir bons produtos financeiros.
- 501 a 700 (Bom): Boa pontuação, garantindo acesso à maioria dos cartões e empréstimos.
- 701 a 1.000 (Excelente): Baixíssimo risco, garantindo as melhores taxas e limites do mercado.
O Que Mais Pesa na Sua Pontuação?
Muitas pessoas acreditam que apenas limpar o nome faz o score subir instantaneamente. Entretanto, o algoritmo do Serasa analisa um conjunto de comportamentos do seu CPF ao longo do tempo.
- Pagamento de contas em dia (55% do peso): Primeiramente, manter suas contas de consumo (água, luz, telefone) e faturas pagas antes do vencimento é o fator de maior impacto.
- Histórico de dívidas (33% do peso): Além disso, não possuir cobranças judiciais, protestos em cartório ou negativações ativas garante uma boa base.
- Relacionamento com o mercado (12% do peso): Por fim, o tempo de uso de cartões e a consistência no pagamento de contratos de longo prazo contam pontos a seu favor.
4 Passos Práticos para Aumentar o Score Rapidamente
Para que a sua pontuação comece a subir de forma sustentável, siga estas recomendações essenciais:
1. Limpe o Seu Nome Imediatamente
Antes de tudo, quite ou renegocie todas as pendências negativadas no seu CPF. Assim que a empresa dá baixa no sistema (o que costuma ocorrer em até 5 dias úteis após o pagamento da primeira parcela), o seu score começa a reagir.
2. Mantenha o Cadastro Positivo Ativo
Isto porque o Cadastro Positivo funciona como um histórico do seu bom comportamento. Portanto, mantenha seus dados pessoais sempre atualizados no site do Serasa e dos demais órgãos de proteção ao crédito.
3. Coloque Contas no Débito Automático
Atrasar contas por apenas 2 ou 3 dias repetidamente prejudica muito a sua pontuação. Dessa maneira, utilizar o débito automático para contas fixas evita esquecimentos e demonstra disciplina financeira.
4. Evite Pedir Vários Cartões ao Mesmo Tempo
Toda vez que você solicita um novo cartão ou empréstimo, a instituição faz uma consulta ao seu CPF. Como resultado, muitas consultas simultâneas em um curto período passam a imagem de que você está desesperado por crédito, o que reduz o seu score.
Mitos Sobre o Score Que Você Deve Ignorar
Apesar de existirem muitas promessas na internet, é preciso ficar atento para não cair em golpes:
- Pagar para aumentar o score é golpe: Nenhuma empresa ou pessoa tem acesso ao sistema do Serasa para alterar pontos manualmente.
- Colocar CPF na nota não aumenta o score diretamente: Essa prática ajuda no programa de prêmios do seu estado, mas não altera a pontuação de crédito.
Quanto Tempo Leva para o Score Subir?
Recuperar a pontuação exige paciência e constância. Portanto, após pagar suas dívidas e adotar hábitos corretos, as primeiras oscilações positivas costumam aparecer entre 30 e 90 dias.
Assim, mantendo o seu planejamento diário e evitando novos atrasos, você construirá um histórico sólido, pois o mercado valoriza a consistência acima de tudo.