Atrasar as parcelas do financiamento do carro ou da moto é um dos maiores receios de quem enfrenta dificuldades financeiras. Afinal, o veículo muitas vezes é indispensável para o trabalho ou para o transporte da família. Por essa razão, entender como funciona o processo de busca e apreensão de veículo é fundamental para não ser pego de surpresa e tomar as medidas certas a tempo.
Dessa forma, veja como a lei funciona na prática, quantas parcelas em atraso podem gerar o processo e o que você deve fazer para evitar a perda do seu bem.
Como Funciona a Busca e Apreensão na Prática?
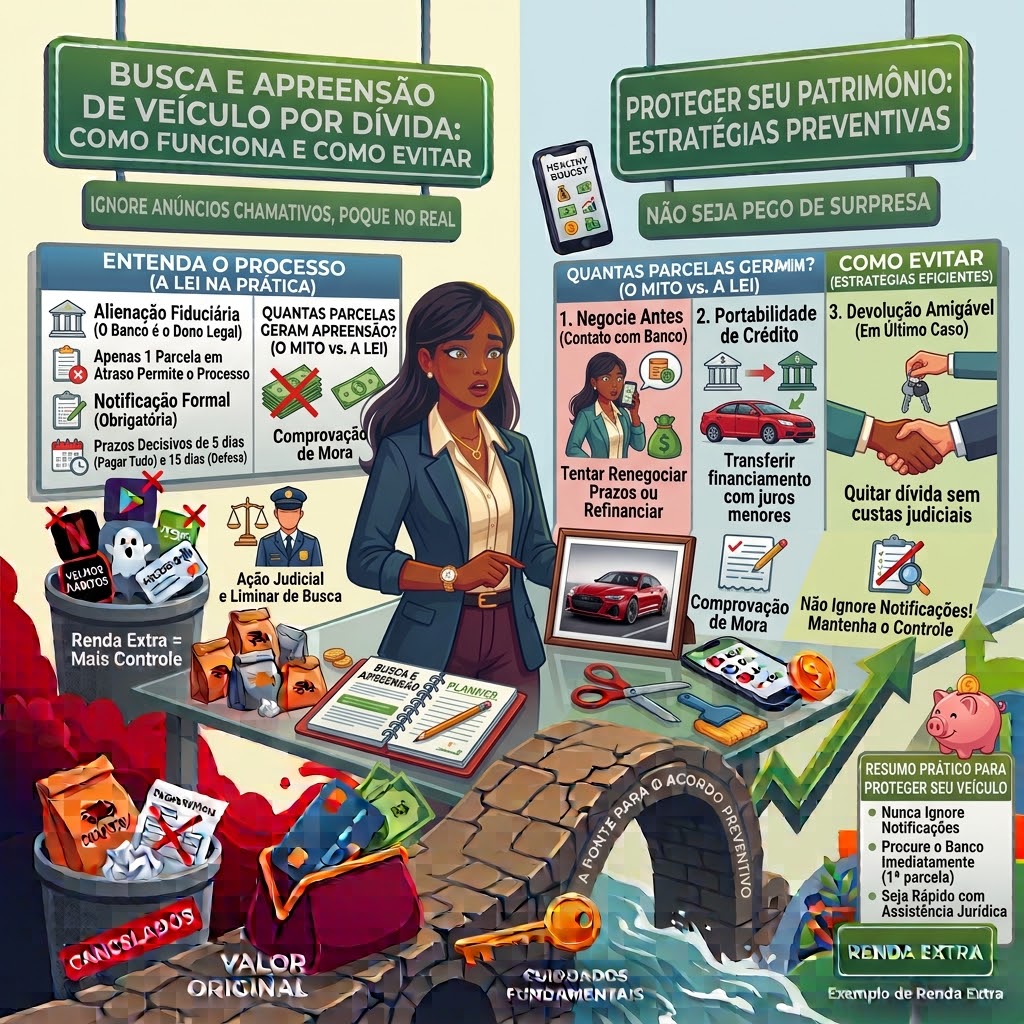
A maioria dos financiamentos de veículos no Brasil é feita por meio da Alienação Fiduciária. Isto significa que, enquanto você não quitar a última parcela, o veículo pertence legalmente ao banco, ficando apenas a posse direta com você.
Consequentemente, se você deixar de pagar o contrato, a instituição financeira tem o direito de solicitar na Justiça a retomada do bem para leiloá-lo e quitar o saldo devedor.
Quantas Parcelas Atrasadas Geram Busca e Apreensão?
Existe um mito comum de que o banco só pode pedir a apreensão após 3 parcelas vencidas. No entanto, pela lei brasileira (Decreto-Lei nº 911/1969), o banco já pode iniciar o processo com apenas 1 parcela em atraso.
Portanto, o fator determinante não é a quantidade de parcelas, mas sim a notificação formal.
- Notificação Extrajudicial: O banco deve obrigatoriamente enviar uma notificação (por carta com aviso de recebimento ou cartório) comprovando que você está em mora (em atraso).
- Prazo para regularizar: Assim que você recebe a notificação, a instituição estabelece um prazo curto para a quitação do débito antes de acionar a Justiça.
O Que Acontece se o Oficial de Justiça Apreender o Veículo?
Se o juiz conceder a liminar de busca e apreensão, o oficial de justiça irá localizar e recolher o veículo. Nesse momento, iniciam-se prazos decisivos:
- Prazo de 5 dias para pagar: Você tem até 5 dias úteis para pagar a integralidade da dívida (as parcelas vencidas e as que iriam vencer no futuro) para reaver o veículo.
- Prazo de 15 dias para defesa: Você tem até 15 dias para apresentar defesa na Justiça por meio de um advogado ou defensor público, questionando juros abusivos ou falhas na notificação.
- Consolidação da propriedade: Se não houver pagamento ou defesa no prazo, o banco se torna o proprietário definitivo e pode vender o carro em leilão.
Como Evitar a Busca e Apreensão Antes Que Seja Tarde?
Apesar de o cenário parecer rígido, existem estratégias preventivas eficientes para proteger o seu patrimônio:
1. Negocie Antes da Notificação Judicial
Primeiramente, não espere o caso virar um processo na Justiça. Assim que perceber que não conseguirá pagar a próxima parcela, entre em contato com o banco para tentar renegociar o prazo ou pedir um refinanciamento.
2. Avalie a Portabilidade de Crédito
Além disso, você pode transferir o seu financiamento para outra instituição financeira que ofereça juros menores e parcelas que caibam no seu orçamento atual.
3. Devolução Amigável (Em Último Caso)
Se a situação financeira estiver insustentável, você pode negociar a devolução amigável do veículo. Isto porque essa opção permite entregar o bem para quitar a dívida sem acumular custas judiciais e honorários de advogados.
Resumo Prático para Proteger Seu Veículo
- Antes de tudo, nunca ignore notificações que chegarem pelo correio ou cartório.
- Em seguida, procure o banco imediatamente para renegociar assim que atrasar a primeira parcela.
- Por fim, se receber a visita de um oficial de justiça, não ofereça resistência física, guarde uma cópia do mandado e procure assistência jurídica urgente.
Agir com rapidez e informação é a melhor maneira de evitar a perda do seu veículo. Dessa maneira, você mantém o controle da situação e protege os seus direitos como consumidor
O Impacto no Bolso: Custos Reais de uma Busca e Apreensão
Muitas pessoas acreditam que a perda do veículo significa apenas o fim das parcelas. No entanto, o processo de busca e apreensão gera uma avalanche de custos extras que devem ser pagos imediatamente para reaver o bem, impactando diretamente qualquer caixa ou reserva financeira disponível.
Estimativa de Custos Extrajudiciais e Judiciais
Se o seu veículo for apreendido, veja os valores médios cobrados que você terá de arcar além do valor das parcelas em atraso:
- Guincho e Remoção: Entre R$ 300 e R$ 800 (dependendo da distância do local da apreensão até o pátio credenciado).
- Diárias de Pátio: Entre R$ 50 e R$ 150 por dia. Como o processo de liberação costuma levar de 10 a 20 dias, essa conta pode variar de R$ 500 a R$ 3.000.
- Honorários Advocatícios do Banco: Geralmente fixados pelo juiz entre 10% e 20% do valor total da dívida. Em um contrato com saldo devedor de R$ 20.000, isso representa de R$ 2.000 a R$ 4.000.
- Custas Processuais: Despesas cartorárias e judiciais que variam entre R$ 400 e R$ 1.200.
A Devastação da Reserva de Emergência
Para reaver o veículo em até 5 dias, a lei exige o pagamento da integralidade da dívida (tudo o que venceu mais o que iria vencer), somado a todos os custos listados acima.
Como resultado, uma pessoa que possui uma reserva de emergência modesta de R$ 3.000 a R$ 5.000 verá todo o seu fundo de proteção ser consumido em poucas horas apenas para cobrir guincho, pátio e taxas iniciais. Consequentemente, o caixa familiar é totalmente drenado, deixando a pessoa sem margem para despesas básicas de sobrevivência, como alimentação e moradia.
Portanto, renegociar o contrato antes que a busca e apreensão aconteça é a única forma de proteger a sua reserva de emergência e evitar um colapso financeiro completo.