Ao contratar um empréstimo ou financiamento, a maioria das pessoas presta atenção apenas na taxa de juros mensal anunciada pelo banco. No entanto, essa comparação simples pode esconder uma armadilha financeira perigosa. Por essa razão, o valor real que você paga no final do contrato é determinado por outro indicador fundamental: o Custo Efetivo Total (CET).
Dessa forma, entender o que compõe o CET é indispensável para evitar taxas abusivas e garantir que você não assine um contrato desvantajoso.
O Que É o Custo Efetivo Total (CET)?
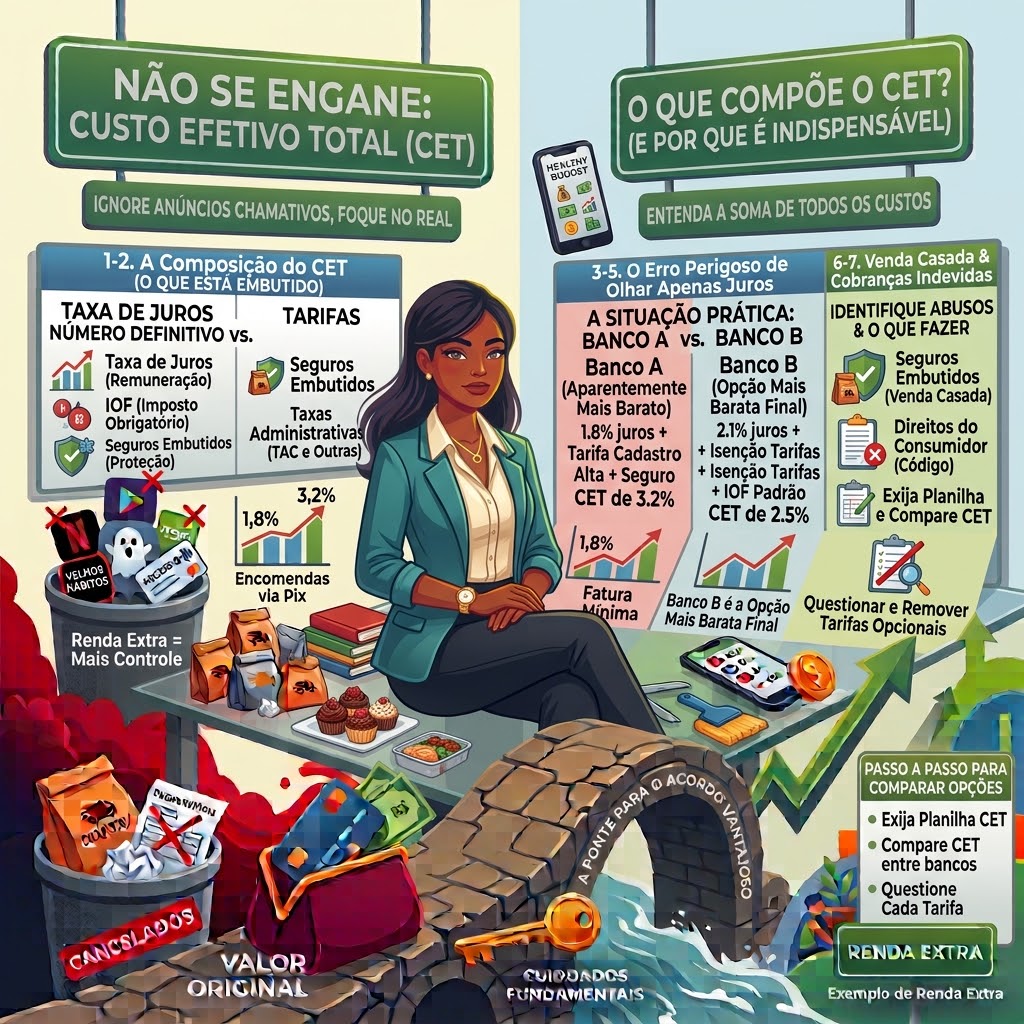
O CET é a porcentagem que representa a soma de todos os custos envolvidos em uma operação de crédito. Isto significa que ele não inclui apenas os juros do empréstimo, mas também todas as tarifas, impostos, seguros e despesas administrativas cobradas pela instituição financeira.
Portanto, enquanto a taxa de juros mostra apenas uma parte do custo, o CET reflete o valor real e definitivo que sairá do seu bolso.
O Que Está Embutido no CET?
Quando você parcela um bem ou pega um crédito, os bancos acrescentam diversos encargos além da taxa nominal. Consequentemente, o valor total da parcela aumenta significativamente. Veja o que costuma compor essa conta:
- Taxa de Juros: É a remuneração cobrada pelo banco pelo dinheiro emprestado.
- IOF (Imposto sobre Operações Financeiras): Um imposto federal obrigatório cobrado em operações de crédito.
- TAC (Taxa de Abertura de Cadastro): Tarifa cobrada para registrar o cliente no sistema (que deve ser avaliada com cuidado para não ser abusiva).
- Seguros Obrigatórios ou Embutidos: Seguros de proteção financeira ou de vida adicionados ao contrato.
- Tarifas Administrativas: Custos de avaliação de bens (no caso de financiamento de veículos ou imóveis) e emissão de carnês.
Por Que Olhar Apenas os Juros É um Erro Perigoso?
Imagine uma situação prática de mercado. Por exemplo, o Banco A oferece um empréstimo com juros de 1,8% ao mês, enquanto o Banco B oferece o mesmo valor com juros de 2,1% ao mês. À primeira vista, o Banco A parece ser a opção mais vantajosa.
Entretanto, ao analisar a planilha do CET, você descobre o seguinte cenário:
- Banco A: Juros de 1,8% + Taxa de cadastro alta + Seguro embutido = CET de 3,2% ao mês.
- Banco B: Juros de 2,1% + Isenção de tarifas adicionais + IOF padrão = CET de 2,5% ao mês.
Como resultado, o Banco B, que parecia mais caro no anúncio principal, é na verdade a opção mais barata no final das contas.
Como Identificar Venda Casada e Cobranças Indevidas
Além disso, um dos problemas mais comuns ao assinar contratos de empréstimo é a inclusão de produtos não solicitados, prática conhecida como venda casada.
- Seguros embutidos sem autorização: Os bancos frequentemente colocam “seguro prestamista” na parcela sem avisar o cliente de forma clara.
- O que diz a lei: Segundo o Código de Defesa do Consumidor, você não é obrigado a aceitar seguros ou títulos de capitalização para ter um crédito aprovado.
- O que fazer: Exija a retirada dessas tarifas adicionais antes de assinar a proposta ou solicite o cancelamento e reembolso caso o contrato seja recente.
Passo a Passo para Comparar Opções Antes de Assinar
Para que você não pague mais caro do que o necessário, siga este roteiro simples sempre que for contratar qualquer tipo de crédito:
- Exija a Planilha do CET: O banco é obrigado por lei (pelo Banco Central) a informar o valor do CET anual e mensal de forma clara antes da assinatura.
- Compare o CET entre diferentes bancos: Não compare apenas as taxas de juros nominais; compare sempre o número final do CET.
- Questionem cada linha de tarifa: Pergunte ao atendente o motivo de cada cobrança listada e solicite a remoção de serviços opcionais.
Resumo Prático
Saber calcular e exigir o Custo Efetivo Total dá a você o poder de negociação. Assim, da próxima vez que precisar reorganizar suas finanças ou fazer um empréstimo, ignore os anúncios chamativos e foque no valor real do CET, pois essa é a única forma de proteger o seu dinheiro contra cobranças desnecessárias.